 Devoirs surveillés
 Devoirs maisons
Nombres complexes
I) L'ensemble des nombres complexes
A - Forme algébrique
On admet l'existence d'un ensemble $\C$, appelé ensemble des nombres complexes, qui contient $\R$ et qui est muni d'une addition $+$ et d'une multiplication $\times$ prolongeant celles de $\R$, tel que :
- Il existe un élément de $\C$, noté $\i$, tel que $\i^2 = -1$.
- Tout $z \in \C$ s'écrit de façon unique $z = a + \i b$ avec $a, b \in \R$ : c'est sa forme algébrique.
- Le réel $a$ est appelé la partie réelle de $z$, notée $\pRe{z}$.
- Le réel $b$ est appelé la partie imaginaire de $z$, notée $\pIm{z}$.
- $+$ et $\times$ obéissent aux mêmes règles de calcul que dans $\R$ : pour tous $u, v, w, z \in \C$,
• associativité : $u + (v + w) = (u + v) + w$ et $u(vw) = (uv)w$ ; • commutativité : $u + v = v + u$ et $uv = vu$ ; • distributivité de $\times$ sur $+$ : $u(v + w) = uv + uw$ ; • neutres et opposé : $z + 0 = z$, $z \times 1 = z$ et $z + (-z) = 0$.
Un complexe $z$ tel que $\pRe{z} = 0$ est dit imaginaire pur. L'ensemble des imaginaires purs est noté $\i\R$.
Ces règles étant celles de $\R$, tous les résultats du chapitre « Sommes et produits »{} (sommes télescopiques et géométriques, factorisation de $a^n - b^n$, binôme de Newton\dots) restent vrais dans $\C$, avec les mêmes démonstrations : on calcule comme dans $\R$, en remplaçant $\i^2$ par $-1$.
Par unicité de la forme algébrique, pour tous $z, z' \in \C$, $z = z' \iff \pRe{z} = \pRe{z'} \qetq \pIm{z} = \pIm{z'}$ : c'est le principe d'identification.
Fixons $z = a + \i b$ et $z' = a' + \i b'$ sous forme algébrique. Par les règles de calcul, $$ z + z' = (a + a') + \i(b + b') \qqetqq zz' = (aa' - bb') + \i(ab' + a'b), $$ donc, par identification : $$\begin{align*} \pRe{z + z'} = \pRe{z} + \pRe{z'} &\qetq \pIm{z + z'} = \pIm{z} + \pIm{z'}, \\ \pRe{zz'} = \pRe{z}\pRe{z'} - \pIm{z}\pIm{z'} &\qetq \pIm{zz'} = \pRe{z}\pIm{z'} + \pIm{z}\pRe{z'}. \end{align*}$$ Lorsque l'un des facteurs est un réel $\lambda$, c'est plus simple : $\pRe{\lambda z} = \lambda\pRe{z}$ et $\pIm{\lambda z} = \lambda\pIm{z}$.
Les parties réelle et imaginaire ne sont pas multiplicatives : en général, $$ \pRe{zz'} \neq \pRe{z}\pRe{z'} \qqetqq \pIm{zz'} \neq \pIm{z}\pIm{z'}. $$ Par exemple, $\pRe{\i \times \i} = -1$ alors que $\pRe{\i}\pRe{\i} = 0$.
Les réels sont représentés sur une droite, les complexes sur un plan appelé plan complexe. Dans un repère orthonormé direct $(O, \vect{i}, \vect{j})$, on identifie le complexe $z$ au point $M$ de coordonnées $\pa{\pRe{z}, \pIm{z}}$, ou au vecteur $\pRe{z}\vect{i} + \pIm{z}\vect{j}$. On dit que $z$ est l'affixe du point $M$~; en pratique, on confond les deux et l'on parle simplement du point $z$. Les réels correspondent à l'axe des abscisses, les imaginaires purs à l'axe des ordonnées.
Les opérations sur les complexes se lisent alors sur les vecteurs~:
- Somme : $u + v$ correspond à la somme des vecteurs (règle du parallélogramme) : ajouter $b$ à chaque point, $z \mapsto z + b$, est la translation de vecteur d'affixe $b$~;
- Produit par un réel : $\lambda z$ étire le vecteur d'un facteur $\lambda$ (en le retournant si $\lambda < 0$)~;
- Produit par $\i$ : $\i(x + \i y) = -y + \i x$ pour $x, y \in \R$ : le vecteur tourne d'un quart de tour.
En particulier, si $A$ et $B$ ont pour affixes $a$ et $b$, le vecteur $\vect{AB}$ a pour affixe $b - a$ et le milieu de $[AB]$ a pour affixe $\f{a + b}{2}$.

⚠︎ Il n'y a pas d'inégalité entre nombres complexes.
Écrire $u \leq v$ n'a de sens que si $u$ et $v$ sont réels : on compare des modules, des parties réelles ou des parties imaginaires, jamais des complexes. Ce n'est pas une simple convention : on peut montrer qu'aucune relation d'ordre total sur $\C$ n'est compatible avec l'addition et la multiplication des complexes (par exemple, $\i \geq 0$ ou $\i \leq 0$ donnerait dans les deux cas $\i^2 = -1 \geq 0$).
B - Conjugué, module et inverse
Soit $z \in \C$.
- On appelle conjugué de $z$ le complexe $\overline{z} = \pRe{z} - \i\pIm{z}$.
C'est le symétrique de $z$ par rapport à l'axe des abscisses : $z \mapsto \overline{z}$ est la réflexion d'axe $(Ox)$. De même, $-z$ est le symétrique de $z$ par rapport à $O$, et $-\overline{z}$ son symétrique par rapport à l'axe des ordonnées. - On appelle module de $z$ le réel positif $\abs{z} = \sqrt{\pRe{z}^2 + \pIm{z}^2}$.
C'est la distance de $0$ à $z$ (théorème de Pythagore). Plus généralement, $\abs{u - v}$ est la distance entre $u$ et $v$.
Pour $x \in \R$, $\abs{x} = \sqrt{x^2}$ : le module prolonge la valeur absolue.

$\abs{3 - 4\i} = \sqrt{9 + 16} = 5$.
Soit $z \in \C$.
- Séparation : $\abs{z} = 0 \iff z = 0$.
- Relation fondamentale : $\abs{z}^2 = z\overline{z}$.
- Inverse : Si $z \neq 0$, alors $z$ possède un inverse, $\f{1}{z} = \f{\overline{z}}{\abs{z}^2}$.
On écrit $z = a + \i b$ sous forme algébrique.
- $\abs{z} = 0 \iff a^2 + b^2 = 0 \iff a = b = 0$, car une somme de réels positifs est nulle si et seulement si chacun d'eux l'est.
- $z\overline{z} = (a + \i b)(a - \i b) = a^2 - (\i b)^2 = a^2 + b^2 = \abs{z}^2$.
- Si $z \neq 0$, alors $\abs{z} \neq 0$ d'après (i), et $z \times \f{\overline{z}}{\abs{z}^2} = \f{\abs{z}^2}{\abs{z}^2} = 1$ d'après (ii).
La relation fondamentale donne la méthode pour mettre un quotient sous forme algébrique : on multiplie numérateur et dénominateur par le conjugué du dénominateur, ce qui rend le dénominateur réel.
$\f{1}{3+\i} = \f{3-\i}{10}$, $\f{3+\i}{1-\i} = 1 + 2\i$ et, pour tous $a, b \in \R$, $a^2 + b^2 = (a + \i b)(a - \i b)$.
Soient $z, z' \in \C$.
- Involutivité : $\overline{\overline{z}} = z$.
- Compatibilité avec les opérations : $\overline{z + z'} = \overline{z} + \overline{z'}$, $\overline{zz'} = \overline{z}\,\overline{z'}$ et, si $z' \neq 0$, $\overline{\pa{\f{z}{z'}}} = \f{\overline{z}}{\overline{z'}}$.
En particulier, pour tous $\lambda \in \R$ et $n \in \N$, $\overline{\lambda z} = \lambda\overline{z}$ et $\overline{z^n} = \overline{z}^n$. - Parties réelle et imaginaire : $\pRe{z} = \f{z + \overline{z}}{2}$ et $\pIm{z} = \f{z - \overline{z}}{2\i}$.
- Caractérisations : $z \in \R \iff \overline{z} = z$ et $z \in \i\R \iff \overline{z} = -z$.
On écrit $z = a + \i b$ et $z' = a' + \i b'$ sous forme algébrique.
- $\overline{\overline{z}} = \overline{a - \i b} = a + \i b = z$.
- La somme est immédiate, et $\overline{z}\,\overline{z'} = (a - \i b)(a' - \i b') = (aa' - bb') - \i(ab' + a'b) = \overline{zz'}$.
Pour le quotient, $\overline{z'} \neq 0$ et $\overline{\pa{\f{z}{z'}}}\,\overline{z'} = \overline{z}$ par le produit. Puissances : récurrence ; $\overline{\lambda} = \lambda$ si $\lambda \in \R$. - $z + \overline{z} = 2a$ et $z - \overline{z} = 2\i b$.
- D'après le point (iii), $z \in \R \iff z - \overline{z} = 0$ et $z \in \i\R \iff z + \overline{z} = 0$.
On conjugue chaque facteur, y compris $\i$ : $\overline{3 - \i z} = 3 - \overline{\i}\,\overline{z} = 3 + \i\overline{z}$, et non $3 + \i z$.
Pour tous $u, v \in \C$ tels que $\abs{u} = \abs{v} = 1$ et $uv \neq -1$, le complexe $\f{u + v}{1 + uv}$ est réel.
Puisque $u$ et $v$ sont de module $1$, $\overline{u} = \f{1}{u}$ et $\overline{v} = \f{1}{v}$. Le quotient est bien défini car $1 + uv \neq 0$, et, en multipliant en haut et en bas par $uv \neq 0$, $$ \overline{\pa{\f{u + v}{1 + uv}}} = \f{\overline{u} + \overline{v}}{1 + \overline{u}\,\overline{v}} = \f{\f{1}{u} + \f{1}{v}}{1 + \f{1}{uv}} = \f{v + u}{uv + 1}. $$ Le quotient est égal à son conjugué : il est réel.
Soit $z \in \C$.
- Majoration par le module :
- $\abs{\pRe{z}} \leq \abs{z}$ (égalité si et seulement si $z \in \R$) ;
- $\abs{\pIm{z}} \leq \abs{z}$ (égalité si et seulement si $z \in \i\R$) ;
- $\pRe{z} \leq \abs{z}$ (égalité si et seulement si $z \in \R_+$) ;
- $\pIm{z} \leq \abs{z}$ (égalité si et seulement si $z \in \i\R_+$).
- Multiplicativité : $\abs{\overline{z}} = \abs{z}$ et, pour tous $u, v \in \C$, $\abs{uv} = \abs{u}\abs{v}$ et, si $v \neq 0$, $\abs{\f{u}{v}} = \f{\abs{u}}{\abs{v}}$.
En particulier, pour tout $n \in \N$, $\abs{z^n} = \abs{z}^n$, et $\C$ est intègre : $uv = 0 \iff u = 0 \text{ ou } v = 0$.
On écrit $z = a + \i b$ sous forme algébrique.
- $\abs{\pRe{z}}^2 = a^2 \leq a^2 + b^2 = \abs{z}^2$, avec égalité si et seulement si $b = 0$, i.e. $z \in \R$, d'où le résultat, ces deux modules étant positifs. Dès lors, $\pRe{z} \leq \abs{\pRe{z}} \leq \abs{z}$, avec égalité si et seulement si $a \geq 0$ et $z \in \R$, i.e. $z \in \R_+$. Même chose pour les parties imaginaires.
- $\abs{\overline{z}}^2 = a^2 + (-b)^2 = \abs{z}^2$ et $\abs{uv}^2 = uv\,\overline{uv} = u\overline{u}\,v\overline{v} = \abs{u}^2\abs{v}^2$, d'où les deux premières égalités en prenant la racine carrée de ces réels positifs. Pour le quotient, $\abs{\f{u}{v}}\abs{v} = \abs{\f{u}{v} \times v} = \abs{u}$.
Par récurrence sur $n$, $\abs{z^n} = \abs{z}\abs{z^{n-1}} = \abs{z}^n$.
Enfin, si $uv = 0$, alors $\abs{u}\abs{v} = 0$ dans $\R$, donc $\abs{u} = 0$ ou $\abs{v} = 0$, i.e. $u = 0$ ou $v = 0$.
Soient $a \in \C$ et $r > 0$. On définit, de centre $a$ et de rayon $r$, le
- cercle : $\Set{z \in \C}{\abs{z - a} = r}$ ;
- disque fermé : $\Set{z \in \C}{\abs{z - a} \leq r}$ ;
- disque ouvert : $\Set{z \in \C}{\abs{z - a} < r}$.
Le disque fermé contient le cercle, le disque ouvert non.

Pour tout $t \in \R$, $\f{1}{1-\i t}$ appartient au cercle de centre $\f{1}{2}$ et de rayon $\f{1}{2}$.
Pour tout $t \in \R$, $1 - \i t \neq 0$ et $$ \abs{\f{1}{1-\i t} - \f{1}{2}} = \abs{\f{2 - (1 - \i t)}{2(1-\i t)}} = \f{\abs{1+\i t}}{2\abs{1-\i t}} = \f{\abs{\overline{1-\i t}}}{2\abs{1-\i t}} = \f{1}{2}. \qedhere $$
Pour $z \in \C \but \{1\}$, le quotient $\f{z+\i}{z-1}$ est imaginaire pur si et seulement si $z$ appartient au cercle de centre $\f{1-\i}{2}$ et de rayon $\f{\sqrt{2}}{2}$ (privé du point $1$, qui est sur ce cercle).
Soit $z = x + \i y \in \C \but \{1\}$ sous forme algébrique. En multipliant par le conjugué du dénominateur, $$ \f{z+\i}{z-1} = \f{(z+\i)\pa{\overline{z} - 1}}{\abs{z-1}^2} \quad \text{avec} \quad \abs{z-1}^2 > 0. $$ Or $(z+\i)\pa{\overline{z} - 1} = \abs{z}^2 - z + \i\overline{z} - \i$ a pour partie réelle $x^2 + y^2 - x + y$, car $\i\overline{z} = y + \i x$. Ainsi $$\begin{align*} \f{z+\i}{z-1} \in \i\R \iff x^2 - x + y^2 + y = 0 \iff \pa{x - \f{1}{2}}^2 + \pa{y + \f{1}{2}}^2 = \f{1}{2} \iff \abs{z - \f{1-\i}{2}} = \f{\sqrt{2}}{2}. \end{align*}$$ Le point $1$, exclu par hypothèse, est bien sur ce cercle : $\abs{1 - \f{1-\i}{2}} = \abs{\f{1+\i}{2}} = \f{\sqrt{2}}{2}$.
Pour tous $u, v \in \C$, $\abs{u \pm v}^2 = \abs{u}^2 \pm 2\pRe{u\overline{v}} + \abs{v}^2 = \abs{u}^2 \pm 2\pRe{\overline{u}v} + \abs{v}^2$.
$$ \abs{u + v}^2 = (u + v)\pa{\overline{u} + \overline{v}} = u\overline{u} + u\overline{v} + \overline{u}v + v\overline{v} = \abs{u}^2 + u\overline{v} + \overline{u\overline{v}} + \abs{v}^2 = \abs{u}^2 + 2\pRe{u\overline{v}} + \abs{v}^2. $$ On obtient la formule avec $-$ en remplaçant $v$ par $-v$.
Pour tous $u, v \in \C$ :
- Inégalité triangulaire : $\abs{u + v} \leq \abs{u} + \abs{v}$, avec égalité si et seulement si $v = 0$ ou $\exists \lambda \in \R_+, \hquad u = \lambda v$ (on dit que $u$ et $v$ sont colinéaires de même sens)~;
- Inégalité triangulaire généralisée : $\bigl|\abs{u} - \abs{v}\bigr| \leq \abs{u \pm v} \leq \abs{u} + \abs{v}$~;
- Pour une somme finie : Pour tous $n \in \N^*$ et $u_1, \dots, u_n \in \C$, $\abs{\sum_{k=1}^n u_k} \leq \sum_{k=1}^n \abs{u_k}$.

Inégalité triangulaire. D'après la proposition précédente, et comme $\pRe{w} \leq \abs{w}$ pour tout $w \in \C$, $$ \abs{u + v}^2 = \abs{u}^2 + 2\pRe{u\overline{v}} + \abs{v}^2 \leq \abs{u}^2 + 2\abs{u\overline{v}} + \abs{v}^2 = \abs{u}^2 + 2\abs{u}\abs{v} + \abs{v}^2 = \pa{\abs{u} + \abs{v}}^2, $$ d'où $\abs{u + v} \leq \abs{u} + \abs{v}$ par croissance de la racine carrée sur $\R_+$.
Cas d'égalité. Il y a égalité si et seulement si toutes les inégalités ci-dessus sont des égalités, donc $$
\abs{u + v} = \abs{u} + \abs{v} \qiffq \pRe{u\overline{v}} = \abs{u\overline{v}} \qiffq
u\overline{v} \in \R_+,
$$ la deuxième équivalence venant du cas d'égalité de la majoration par le module.
Si $v = 0$, c'est toujours le cas. Sinon, $u\overline{v} \in \R_+ \iff \f{u}{v} = \f{u\overline{v}}{\abs{v}^2} \in \R_+ \iff \exists \lambda \in \R_+, \hquad u = \lambda v$.
Inégalité triangulaire généralisée. Par l'inégalité triangulaire, $\abs{u} = \abs{(u + v) - v} \leq \abs{u + v} + \abs{v}$, donc ${\abs{u} - \abs{v} \leq \abs{u + v}}$, et de même, en échangeant $u$ et $v$, $\abs{v} - \abs{u} \leq \abs{u + v}$. D'où $\bigl|\abs{u} - \abs{v}\bigr| \leq \abs{u + v} \leq \abs{u} + \abs{v}$.
Les inégalités avec $u - v$ s'obtiennent en remplaçant $v$ par $-v$, puisque $\abs{-v} = \abs{v}$.
Somme finie. Par récurrence sur $n$, à l'aide de l'inégalité triangulaire.
II) Équations du second degré à coefficients complexes
A - Racines carrées d'un nombre complexe
Tout $z \in \C^*$ possède exactement deux racines carrées, i.e. deux solutions de l'équation $\omega^2 = z$ d'inconnue $\omega \in \C$, et elles sont opposées. Le complexe $0$ a pour unique racine carrée $0$.
Soient $z = x + \i y \in \C^*$ et $\omega = a + \i b \in \C$ sous forme algébrique. Si $\omega^2 = z$, alors $\abs{\omega}^2 = \abs{\omega^2} = \abs{z}$ : on peut donc ajouter cette équation sans changer les solutions. $$\begin{align*} \omega^2 = z &\iff \omega^2 = z \qetq \abs{\omega}^2 = \abs{z} \\ &\iff a^2 - b^2 = x, \quad 2ab = y \qetq a^2 + b^2 = \sqrt{x^2 + y^2} \\ &\iff a^2 = \f{\sqrt{x^2+y^2} + x}{2}, \quad b^2 = \f{\sqrt{x^2+y^2} - x}{2} \qetq 2ab = y. \end{align*}$$ Comme $\abs{x} \leq \sqrt{x^2 + y^2}$, ces deux réels sont positifs : notons $\alpha, \beta \geq 0$ leurs racines carrées. On remarque que $2\alpha\beta = \sqrt{(x^2 + y^2) - x^2} = \abs{y}$.
- Si $\omega^2 = z$, les deux premières conditions donnent $a = \pm\alpha$ et $b = \pm\beta$, et la troisième impose le signe de $ab$~: $a$ et $b$ sont de même signe si $y \geq 0$, de signes contraires si $y < 0$. Ainsi $$ \omega = \pm(\alpha + \i\beta) \quad \text{si } y \geq 0 \qqetqq \omega = \pm(\alpha - \i\beta) \quad \text{si } y < 0. $$
- Réciproquement, ces complexes vérifient les deux premières conditions, et la troisième puisque $$ 2ab = 2\alpha\beta = \abs{y} = y \quad \text{si } y \geq 0 \qqetqq 2ab = -2\alpha\beta = -\abs{y} = y \quad \text{si } y < 0. $$
Ainsi, $z$ possède exactement deux racines carrées, opposées, et distinctes car non nulles.
Enfin, $\omega^2 = 0 \iff \omega = 0$ par intégrité.
Les racines carrées de $15 - 8\i$ sont $4 - \i$ et $-4 + \i$.
Soit $\omega = a + \i b \in \C$ sous forme algébrique. On a $\abs{15 - 8\i} = \sqrt{225 + 64} = \sqrt{289} = 17$, donc $$\begin{align*} \omega^2 = 15 - 8\i &\iff a^2 - b^2 = 15, \quad a^2 + b^2 = 17 \qetq 2ab = -8 \\ &\iff a^2 = 16, \quad b^2 = 1 \qetq ab = -4 \\ &\iff (a, b) = (4, -1) \qouq (a, b) = (-4, 1) \qquad \text{car $ab < 0$.} \\ &\iff \omega = \pm (4-\i) \qedhere \end{align*}$$
⚠︎ La notation $\sqrt{z}$ est interdite si $z \notin \R_+$.
Dans $\R$, un réel $x > 0$ a deux racines carrées, et l'on peut en distinguer une : la positive, notée $\sqrt{x}$. Ce choix est de plus compatible avec le produit, $\sqrt{xy} = \sqrt{x}\sqrt{y}$.
Dans $\C$, un complexe non nul a lui aussi deux racines carrées, mais aucun choix ne convient. Supposons en effet avoir choisi, pour chaque $z \in \C$, une racine carrée notée $\sqrt{z}$, de sorte que $\sqrt{uv} = \sqrt{u}\sqrt{v}$ pour tous $u, v \in \C$. Alors $$
\sqrt{1} = \sqrt{1 \times 1} = \pa{\sqrt{1}}^2 = 1 \qqetqq \sqrt{1} = \sqrt{(-1)(-1)} = \pa{\sqrt{-1}}^2 = -1,
$$ ce qui est absurde.
B - Résolution des équations du second degré
Soient $a \in \C^*$ et $b, c \in \C$. On note $\Delta = b^2 - 4ac$ le discriminant de l'équation $az^2 + bz + c = 0$ d'inconnue $z \in \C$, et $\delta$ une racine carrée de $\Delta$.
- Solutions : $z_1 = \f{-b + \delta}{2a}$ et $z_2 = \f{-b - \delta}{2a}$. Elles sont confondues si et seulement si $\Delta = 0$.
Si $a, b, c \in \R$ et $\Delta < 0$, on peut prendre $\delta = \i\sqrt{-\Delta}$ : $z_{1,2} = \f{-b \pm \i\sqrt{-\Delta}}{2a}$ sont conjuguées ; - Factorisation : Pour tout $z \in \C$, $az^2 + bz + c = a(z - z_1)(z - z_2)$ ;
- Somme et produit : $z_1 + z_2 = -\f{b}{a}$ et $z_1z_2 = \f{c}{a}$.
On met le trinôme sous forme canonique : pour tout $z \in \C$, $$\begin{align*} az^2 + bz + c &= a\pac{\pa{z + \f{b}{2a}}^2 - \f{b^2 - 4ac}{4a^2}} = a\pac{\pa{z + \f{b}{2a}}^2 - \pa{\f{\delta}{2a}}^2} \\ &= a\pa{z + \f{b}{2a} - \f{\delta}{2a}}\pa{z + \f{b}{2a} + \f{\delta}{2a}} = a(z - z_1)(z - z_2). \end{align*}$$ Comme $a \neq 0$, l'intégrité de $\C$ montre que les solutions sont exactement $z_1$ et $z_2$. De plus, $$ z_1 + z_2 = \f{-2b}{2a} = -\f{b}{a} \qqetqq z_1z_2 = \f{b^2 - \delta^2}{4a^2} = \f{4ac}{4a^2} = \f{c}{a}. $$ Enfin, $z_1 = z_2 \iff \delta = 0 \iff \Delta = 0$, et si $a, b, c \in \R$ et $\Delta < 0$, $z_2 = \overline{z_1}$ car $\overline{\i\sqrt{-\Delta}} = -\i\sqrt{-\Delta}$.
Les solutions de l'équation $z^2 - (2 + \i)z - 3 + 3\i = 0$ d'inconnue $z \in \C$ sont $3$ et $-1 + \i$.
Le discriminant vaut $(2 + \i)^2 - 4(-3 + 3\i) = 3 + 4\i + 12 - 12\i = 15 - 8\i$, dont on a vu que les racines carrées sont $\pm(4 - \i)$. Les solutions sont donc $$ \f{(2 + \i) + (4 - \i)}{2} = 3 \qqetqq \f{(2 + \i) - (4 - \i)}{2} = -1 + \i. $$ On peut vérifier ce résultat avec les relations somme-produit : $3 + (-1 + \i) = 2 + \i$ et $3(-1 + \i) = -3 + 3\i$.
Soient $s, p \in \C$. Les solutions du système $\begin{cases} x + y = s \\ xy = p \end{cases}$ d'inconnue $(x, y) \in \C^2$ sont les couples $(z_1, z_2)$ et $(z_2, z_1)$, où $z_1$ et $z_2$ sont les racines (éventuellement égales) du polynôme $X^2 - sX + p$.
D'après les relations somme-produit, $s = z_1 + z_2$ et $p = z_1z_2$.
- Si $x + y = s$ et $xy = p$, alors $(X - x)(X - y) = X^2 - sX + p$, donc $x$ est racine de $X^2 - sX + p$ : $x = z_1$ ou $x = z_2$. Quitte à échanger $z_1$ et $z_2$, on peut supposer $x = z_1$, et alors $y = s - x = z_2$. Ainsi $(x, y) = (z_1, z_2)$ ou $(x, y) = (z_2, z_1)$.
- Réciproquement, $(z_1, z_2)$ et $(z_2, z_1)$ sont solutions d'après la première ligne.
Les solutions du système $\begin{cases} x + y = 2 \\ xy = 2 \end{cases}$ sont les couples $(1 + \i, 1 - \i)$ et $(1 - \i, 1 + \i)$, car le polynôme ${X^2 - 2X + 2}$, de discriminant $-4$, a pour racines $1 \pm \i$.
III) Forme trigonométrique et exponentielle complexe
En toute rigueur, l'exponentielle complexe se définit par la somme d'une série, $\e^z = \sum_{n=0}^{+\infty} \f{z^n}{n!}$, et l'on en déduit $\cos$ et $\sin$~: $\cos\theta = \pRe{\e^{\i\theta}}$ et $\sin\theta = \pIm{\e^{\i\theta}}$. Ce point de vue sera développé en fin d'année et l'an prochain.
En attendant, on procède provisoirement dans l'ordre opposé : on admet l'existence des fonctions $\cos$ et $\sin$ et leurs propriétés, et on s'en sert pour définir $\e^{\i\theta}$, puis $\e^z$.
A - Le cercle unité et l'exponentielle imaginaire
On note $\U = \Set{z \in \C}{\abs{z} = 1}$ l'ensemble des complexes de module $1$ : c'est le cercle trigonométrique, de centre $0$ et de rayon $1$. Pour tout $\theta \in \R$, on pose $\e^{\i\theta} = \cos\theta + \i\sin\theta$.
- Formules d'Euler : $$ \cos\theta = \pRe{\e^{\i\theta}} = \f{\e^{\i\theta} + \e^{-\i\theta}}{2} \qetq \sin\theta = \pIm{\e^{\i\theta}} = \f{\e^{\i\theta} - \e^{-\i\theta}}{2\i}. $$
- Paramétrage : $\U = \Set{\e^{\i\theta}}{\theta \in \R}$.

- Égalité : Pour tous $\theta, \theta' \in \R$, $\e^{\i\theta} = \e^{\i\theta'} \iff \theta \equiv \theta' \cmod{2\pi}$, donc $\theta \mapsto \e^{\i\theta}$ est injective sur $\Intfo{0}{2\pi}$ et $\Intof{-\pi}{\pi}$.
On utilise les résultats de trigonométrie du chapitre précédent : $\cos^2\theta + \sin^2\theta = 1$ pour tout $\theta \in \R$, et tout couple de réels $(a, b)$ tel que $a^2 + b^2 = 1$ s'écrit $(\cos\theta, \sin\theta)$, avec $\theta$ unique modulo $2\pi$.
- Formules d'Euler. Par parité de $\cos$ et imparité de $\sin$, $\e^{-\i\theta} = \cos\theta - \i\sin\theta$ : on ajoute puis on soustrait cette égalité et $\e^{\i\theta} = \cos\theta + \i\sin\theta$.
- Paramétrage. Pour tout $\theta \in \R$, $\abs{\e^{\i\theta}}^2 = \cos^2\theta + \sin^2\theta = 1$, donc $\e^{\i\theta} \in \U$.
Réciproquement, si $z = a + \i b \in \U$, alors $a^2 + b^2 = 1$, donc il existe $\theta \in \R$ tel que $(a, b) = (\cos\theta, \sin\theta)$, c'est-à-dire $z = \e^{\i\theta}$. - Égalité. Par identification des parties réelles et imaginaires : $$ \e^{\i\theta} = \e^{\i\theta'} \iff (\cos\theta, \sin\theta) = (\cos\theta', \sin\theta') \iff \theta \equiv \theta' \cmod{2\pi}. \qedhere $$
Pour tout $\theta \in \R$, $\e^{\i\theta} = 1 \iff \theta \equiv 0 \cmod{2\pi}$ et $\e^{\i\theta} = \i \iff \theta \equiv \f{\pi}{2} \cmod{2\pi}$.
On applique le critère d'égalité avec $1 = \e^{\i0}$ et $\i = \e^{\i\f{\pi}{2}}$.
Pour tous $x, y \in \R$ et $n \in \Z$ :
- Produit : $\e^{\i x}\e^{\i y} = \e^{\i(x + y)}$ ;
- Conjugué et inverse : $\overline{\e^{\i x}} = \e^{-\i x} = \f{1}{\e^{\i x}}$ ;
- Formule de Moivre : $\pa{\e^{\i x}}^n = \e^{\i nx}$, c'est-à-dire $(\cos x + \i\sin x)^n = \cos(nx) + \i\sin(nx)$.
- Par les formules d'addition du cosinus et du sinus : $$ \e^{\i x}\e^{\i y} = (\cos x\cos y - \sin x\sin y) + \i(\sin x\cos y + \cos x\sin y) = \cos(x + y) + \i\sin(x + y). $$
- $\overline{\e^{\i x}} = \cos x - \i\sin x = \cos(-x) + \i\sin(-x) = \e^{-\i x}$ et, d'après (i), $\e^{\i x}\e^{-\i x} = \e^{\i0} = 1$.
- Par récurrence sur $n \in \N$ grâce à (i), puis pour $n < 0$ en passant à l'inverse grâce à (ii).
Lorsqu'on définit d'abord l'exponentielle, on démontre directement $\e^{\i(x + y)} = \e^{\i x}\e^{\i y}$, et c'est cette relation qui donne les formules d'addition : en développant puis en identifiant les parties réelles et imaginaires, $$ \cos(x + y) + \i\sin(x + y) = (\cos x\cos y - \sin x\sin y) + \i(\sin x\cos y + \cos x\sin y). $$ C'est aussi un moyen de les retrouver, ainsi que celles qui s'en déduisent (soustraction, duplication\dots).
B - Forme trigonométrique et argument
Tout $z \in \C^*$ s'écrit $z = r\e^{\i\theta}$ avec $r = \abs{z} > 0$ et $\theta \in \R$ : c'est une forme trigonométrique de $z$, et le réel $\theta$ est un argument de $z$.
- Identification : Pour tous $r, r' > 0$ et $\theta, \theta' \in \R$, $$ r\e^{\i\theta} = r'\e^{\i\theta'} \iff r = r' \text{ et } \theta \equiv \theta' \cmod{2\pi}. $$
- Argument principal : Les arguments de $z$ sont congrus modulo $2\pi$, et un seul appartient à $\Intof{-\pi}{\pi}$ : on le note $\arg(z)$.
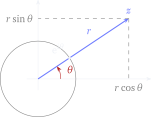
- Existence. $\f{z}{\abs{z}}$ est de module $1$, donc, par paramétrage de $\U$, il existe $\theta \in \R$ tel que $\f{z}{\abs{z}} = \e^{\i\theta}$, c'est-à-dire $z = \abs{z}\e^{\i\theta}$.
- Identification. Si $r\e^{\i\theta} = r'\e^{\i\theta'}$, en passant au module, $r = r'$, puis $\e^{\i\theta} = \e^{\i\theta'}$ en divisant par $r \neq 0$, d'où $\theta \equiv \theta' \cmod{2\pi}$. La réciproque est immédiate.
- Argument principal. Par identification, les arguments de $z$ forment l'ensemble $\theta + 2\pi\Z$, qui contient au moins un élément de $\Intof{-\pi}{\pi}$, intervalle de longueur $2\pi$, et au plus un par injectivité de $\theta \mapsto \e^{\i\theta}$ sur cet intervalle.
Pour tout $\theta \in \R$, $0 = 0 \times \e^{\i\theta}$, mais $0$ n'a ni forme trigonométrique ni argument (on impose $r > 0$).
Pour trouver un argument $\theta$ de $z = a + \i b \in \C^*$, on factorise par le module : $z = \abs{z}\pa{\f{a}{\abs{z}} + \i\f{b}{\abs{z}}}$, puis on cherche $\theta \in \R$ tel que $\cos\theta = \f{a}{\abs{z}}$ et $\sin\theta = \f{b}{\abs{z}}$.
$1 + \i = \sqrt{2}\e^{\f{\i\pi}{4}}$, $-\sqrt{3} + \i = 2\e^{\f{5\i\pi}{6}}$ et, pour tout $x \in \R^*$, $$ x = \begin{cases} x\e^{\i0} & \si x > 0 \\ (-x)\e^{\i\pi} & \si x < 0 \end{cases} \qqetqq \i x = \begin{cases} x\e^{\f{\i\pi}{2}} & \si x > 0 \\ (-x)\e^{-\f{\i\pi}{2}} & \si x < 0. \end{cases} $$
$$ -\sqrt{3} + \i = 2\pa{-\f{\sqrt{3}}{2} + \f{\i}{2}} = 2\pa{\cos\f{5\pi}{6} + \i\sin\f{5\pi}{6}} = 2\e^{\f{5\i\pi}{6}} $$ $$ 1 + \i = \sqrt{2}\pa{\f{\sqrt{2}}{2} + \i\f{\sqrt{2}}{2}} = \sqrt{2}\pa{\cos\f{\pi}{4} + \i\sin\f{\pi}{4}} = \sqrt{2}\e^{\f{\i\pi}{4}}. $$ Si $x < 0$, $x = (-x) \times (-1) = (-x)\e^{\i\pi}$ avec $-x > 0$, et de même pour $\i x$.
Si $\f{a}{\abs{z}}$ et $\f{b}{\abs{z}}$ ne sont pas des valeurs remarquables, on note $r = \abs{z}$ : « soh cah toa » donne : $$
\cos\theta = \f{a}{r}, \hquad \sin\theta = \f{b}{r} \heth \tan\theta = \f{b}{a},
$$ et on applique une fonction circulaire réciproque en choisissant $\theta$ du côté du cercle où elle prend ses valeurs.
Par exemple, $\Arctan$ est à valeurs dans $\Intoo{-\f{\pi}{2}}{\f{\pi}{2}}$, du côté du demi-plan $\pRe{z} > 0$ (en bleu) :
- Si $a > 0$, on choisit $\theta \in \Intoo{-\f{\pi}{2}}{\f{\pi}{2}}$, et $\tan\theta = \f{b}{a}$ donne ${\theta = \Arctan\pa{\f{b}{a}}}$ ;
- Si $a < 0$, on choisit $\theta \in \Intoo{\f{\pi}{2}}{\f{3\pi}{2}}$ : c'est $-z = r\e^{\i(\theta - \pi)}$ qui est du bon côté, donc $\theta - \pi = \Arctan\pa{\f{b}{a}}$.

[0.5em] De même avec $\Arccos$ (demi-plan $\pIm{z} \geq 0$), en passant à $\overline{z} = r\e^{-\i\theta}$ si $b < 0$, et avec $\Arcsin$ (demi-plan $\pRe{z} \geq 0$), en passant à $-\overline{z} = r\e^{\i(\pi - \theta)}$ si $a < 0$. On obtient un argument de $z$ : $$
\theta = \begin{cases} \Arctan\pa{\f{b}{a}} & \si a > 0 \\ \Arctan\pa{\f{b}{a}} + \pi & \si a < 0 \end{cases}
\qquad
\theta = \begin{cases} \Arccos\pa{\f{a}{r}} & \si b \geq 0 \\ -\Arccos\pa{\f{a}{r}} & \si b < 0 \end{cases}
\qquad
\theta = \begin{cases} \Arcsin\pa{\f{b}{r}} & \si a \geq 0 \\ \pi - \Arcsin\pa{\f{b}{r}} & \si a < 0. \end{cases}
$$
Pour tous $z, z' \in \C^*$ et $n \in \Z$ : $$\begin{alignat*}{3} &\arg(zz') \equiv \arg(z) + \arg(z') \cmod{2\pi} &\qquad& \text{et} &\qquad& \arg\pa{\f{z}{z'}} \equiv \arg(z) - \arg(z') \cmod{2\pi}, \\ &\arg\pa{\f{1}{z}} \equiv \arg(\overline{z}) \equiv -\arg(z) \cmod{2\pi} && \text{et} && \arg(z^n) \equiv n\arg(z) \cmod{2\pi}. \end{alignat*}$$
Écrivons $z = r\e^{\i\theta}$ et $z' = r'\e^{\i\theta'}$ sous forme trigonométrique. Alors $zz' = rr'\e^{\i(\theta + \theta')}$, $\f{1}{z} = \f{1}{r}\e^{-\i\theta}$, $\overline{z} = r\e^{-\i\theta}$ et $z^n = r^n\e^{\i n\theta}$ sont des formes trigonométriques, d'où le résultat par identification. Le quotient s'obtient en combinant produit et inverse.
\tikzsettrav/.style={Blue, thick, dashed, fill=Blue!12}, trap/.style={Red, thick, fill=Red!12}, trct/.style={fill, circle, inner sep=1.2pt}
Géométriquement, multiplier $z \in \C^*$ par $\e^{\i\theta}$ ne change pas le module et ajoute $\theta$ à l'argument : $\abs{\e^{\i\theta}z} = \abs{z}$ et $\arg\pa{\e^{\i\theta}z} \equiv \theta + \arg(z) \cmod{2\pi}$. Le point d'affixe $\e^{\i\theta}z$ s'obtient donc en faisant tourner de l'angle $\theta$ autour de $O$ le point d'affixe $z$.

$\cos\pa{\f{5\pi}{12}} = \f{\sqrt{6} - \sqrt{2}}{4}$ et $\sin\pa{\f{5\pi}{12}} = \f{\sqrt{6} + \sqrt{2}}{4}$.
On calcule le produit $(\sqrt{3} + \i)(1 + \i)$ de deux façons. Sous forme algébrique, il vaut $(\sqrt{3} - 1) + \i(\sqrt{3} + 1)$. Sous forme trigonométrique, $\sqrt{3} + \i = 2\e^{\f{\i\pi}{6}}$ et $1 + \i = \sqrt{2}\e^{\f{\i\pi}{4}}$, donc il vaut $2\sqrt{2}\e^{\f{5\i\pi}{12}}$, car $\f{\pi}{6} + \f{\pi}{4} = \f{5\pi}{12}$. En identifiant parties réelles et imaginaires, $$ \cos\pa{\f{5\pi}{12}} = \f{\sqrt{3} - 1}{2\sqrt{2}} = \f{\sqrt{6} - \sqrt{2}}{4} \qqetqq \sin\pa{\f{5\pi}{12}} = \f{\sqrt{3} + 1}{2\sqrt{2}} = \f{\sqrt{6} + \sqrt{2}}{4}. \qedhere $$
Soit $z \in \C^*$.
| • | $z \in \R_+^* \iff \arg(z) \equiv 0 \cmod{2\pi}$, | $z \in \R_-^* \iff \arg(z) \equiv \pi \cmod{2\pi}$, |
| • | $z \in \R^* \iff \arg(z) \equiv 0 \cmod{\pi}$, | $z \in \i\R^* \iff \arg(z) \equiv \f{\pi}{2} \cmod{\pi}$. |
Si $\theta$ est un argument de $z$, alors $z = \abs{z}\cos\theta + \i\abs{z}\sin\theta$ avec $\abs{z} > 0$. Ainsi $z \in \R \iff \sin\theta = 0 \iff \theta \equiv 0 \cmod{\pi}$, et $z \in \i\R \iff \cos\theta = 0 \iff \theta \equiv \f{\pi}{2} \cmod{\pi}$. Le signe de $z$ réel est celui de $\cos\theta$, qui vaut $1$ si $\theta \equiv 0 \cmod{2\pi}$ et $-1$ si $\theta \equiv \pi \cmod{2\pi}$.
$(1 + \i)^{20} = -1024$, et le complexe $(1 + \i\sqrt{3})^n$, avec $n \in \N$, est réel si et seulement si $n$ est multiple de $3$.
La forme trigonométrique est adaptée aux puissances : $(1+\i)^{20} = \pa{\sqrt{2}\e^{\f{\i\pi}{4}}}^{20} = 2^{10}\e^{5\i\pi} = -1024$.
De même, $(1 + \i\sqrt{3})^n = \pa{2\e^{\f{\i\pi}{3}}}^n = 2^n\e^{\f{\i n\pi}{3}}$ est réel si et seulement si $\f{n\pi}{3} \equiv 0 \cmod{\pi}$, i.e. $\f{n}{3} \in \Z$.
Si $\vect{u}$ et $\vect{v}$ sont deux vecteurs non nuls d'affixes $u$ et $v$, l'angle orienté $\pa{\vect{u}, \vect{v}}$ a pour mesure $\arg(v) - \arg(u) \equiv \arg\pa{\f{v}{u}} \cmod{2\pi}$.
Soient $A$, $B$ et $M$ trois points d'affixes respectives $a$, $b$ et $z$, avec $z \notin \{a, b\}$.
- $\abs{\f{z - b}{z - a}} = \f{MB}{MA}$ et $\arg\pa{\f{z - b}{z - a}} \equiv \pa{\vect{MA}, \vect{MB}} \cmod{2\pi}$.
- Les points $A$, $B$ et $M$ sont alignés si et seulement si $\f{z - b}{z - a} \in \R$.
- Le triangle $ABM$ est rectangle en $M$ si et seulement si $\f{z - b}{z - a} \in \i\R$.
Les vecteurs $\vect{MA}$ et $\vect{MB}$ ont pour affixes $a - z$ et $b - z$, non nulles, et $\f{b - z}{a - z} = \f{z - b}{z - a}$. Le module de ce quotient vaut $\f{\abs{z - b}}{\abs{z - a}} = \f{MB}{MA}$ et son argument mesure l'angle $\pa{\vect{MA}, \vect{MB}}$.
Les points sont alignés si et seulement si cet angle est congru à $0$ modulo $\pi$, et le triangle est rectangle en $M$ si et seulement s'il est congru à $\f{\pi}{2}$ modulo $\pi$ : on conclut par la caractérisation des réels et des imaginaires purs par l'argument.
Le triangle de sommets $0$, $1 + \i$ et $2$ est rectangle isocèle en $1 + \i$.
Notons $A$, $B$ et $M$ les points d'affixes $0$, $2$ et $1 + \i$, et appliquons la proposition précédente avec $a = 0$, $b = 2$ et $z = 1 + \i$ : $\f{z - b}{z - a} = \f{(1+\i) - 2}{(1+\i) - 0} = \f{-1 + \i}{1 + \i} = \f{(-1 + \i)(1 - \i)}{2} = \f{2\i}{2} = \i$. Ce quotient est imaginaire pur, donc le triangle $ABM$ est rectangle en $M$, et il est de module $1$, donc $MB = MA$.
C - Transformations du plan complexe
Dans cette partie, on s'intéresse aux similitudes directes, c'est-à-dire aux transformations du plan $f : z \mapsto az + b$ avec $a \in \C^*$ et $b \in \C$.
- Pour $a = 1$, $z \mapsto z + b$ est la translation de vecteur d'affixe $b$.
- Pour $b = 0$, $f(z) = az$. Écrivons $a = r\e^{\i\alpha}$ avec $r > 0$ et $\alpha \in \R$. Comme $\abs{az} = r\abs{z}$ et $\arg(az) \equiv \alpha + \arg(z) \cmod{2\pi}$, on distingue trois cas~:
- Si $a = \lambda \in \R^*$ : $z \mapsto \lambda z$ est l'homothétie de centre $O$ et de rapport $\lambda$. Si $\lambda < 0$, le point passe de l'autre côté de $O$ ; pour $\lambda = -1$, c'est la symétrie centrale de centre $O$.
- Si $a = \e^{\i\theta}$ : $z \mapsto \e^{\i\theta}z$ est la rotation de centre $O$ et d'angle $\theta$. Pour $\theta = \f{\pi}{2}$, on retrouve le quart de tour de la multiplication par $\i$.
- Dans le cas général, $z \mapsto az$ est la composée de l'homothétie de centre $O$ et de rapport $r$ et de la rotation de centre $O$ et d'angle $\alpha$, dans l'ordre que l'on veut car $r\e^{\i\alpha}z = r\pa{\e^{\i\alpha}z} = \e^{\i\alpha}(rz)$. C'est la similitude directe de centre $O$, de rapport $r$ et d'angle $\alpha$.

\setlength\parindent{15pt}\indent Et si l'on veut tourner ou dilater autour d'un point $\Omega$ d'affixe $\omega$ quelconque ? On se ramène à $O$ par la translation $z \mapsto z - \omega$, on multiplie par $a$, puis on revient par la translation $z \mapsto z + \omega$ : $z \mapsto a(z - \omega) + \omega$, c'est-à-dire $z' - \omega = a(z - \omega)$. Pour $a = \lambda \in \R^*$ c'est l'homothétie de centre $\Omega$ et de rapport $\lambda$ (la symétrie centrale si ${\lambda = -1}$), pour $a = \e^{\i\theta}$ la rotation de centre $\Omega$ et d'angle $\theta$, et en général la similitude directe de centre $\Omega$, de rapport $\abs{a}$ et d'angle $\arg(a)$.

Finalement, la rotation, l'homothétie ou plus généralement la similitude de centre $\Omega$ s'écrit bien sous la forme $z \mapsto az + b$~: $$ a(z - \omega) + \omega = az + b \qquad \text{avec} \qquad b = (1 - a)\omega. $$
Réciproquement, soit $f : z \mapsto az + b$ avec $a \in \C \setminus \{0, 1\}$ et $b \in \C$. A priori, $f$ est une rotation et une dilatation autour de $O$, suivies d'une translation. Mais on peut aussi la voir comme une rotation et une dilatation autour d'un centre, sans translation, et ce centre est le point fixe de $f$~: $$ f(\omega) = \omega \iff (1 - a)\omega = b \iff \omega = \f{b}{1 - a}. $$
En soustrayant $\omega = a\omega + b$ à $f(z) = az + b$, on obtient $ f(z) - \omega = a(z - \omega), $ donc $f$ est la similitude directe de centre $\omega = \f{b}{1 - a}$, de rapport $\abs{a}$ et d'angle $\arg(a)$.
Comme $f(z) - f(z') = a(z - z')$, ces transformations multiplient toutes les distances par $\abs{a}$ et conservent les angles orientés : elles transforment une figure en une figure semblable, d'où leur nom.
La transformation $z \mapsto \i z + 1 + \i$ est la rotation de centre $\i$ et d'angle $\f{\pi}{2}$. La transformation $z \mapsto (1 + \i)z - \i$ est la similitude directe de centre $1$, de rapport $\sqrt{2}$ et d'angle $\f{\pi}{4}$.
Le point fixe de $z \mapsto \i z + 1 + \i$ est $\f{1 + \i}{1 - \i} = \i$, et $\i = \e^{\f{\i\pi}{2}}$ est de module $1$. Pour la seconde, $1 + \i = \sqrt{2}\e^{\f{\i\pi}{4}}$ et le point fixe est $\f{-\i}{1 - (1 + \i)} = \f{-\i}{-\i} = 1$.
D - Exponentielle complexe
Pour tout $z \in \C$, on pose $\e^z = \e^{\pRe{z}}\e^{\i\pIm{z}}$, c'est-à-dire $\e^{x + \i y} = \e^x\e^{\i y}$ pour tous $x, y \in \R$.
C'est une forme trigonométrique : $\abs{\e^z} = \e^{\pRe{z}}$ et $\pIm{z}$ est un argument de $\e^z$. Cette définition prolonge à la fois l'exponentielle réelle ($y = 0$) et l'exponentielle imaginaire ($x = 0$).
$\e^{1 + \i\pi} = \e \times \e^{\i\pi} = -\e$ et $\e^{\ln 2 + \f{\i\pi}{3}} = 2\e^{\f{\i\pi}{3}} = 1 + \i\sqrt{3}$.
- Transformation des sommes en produits : Pour tous $z, z' \in \C$, $\e^{z + z'} = \e^z\e^{z'}$, $\e^z \neq 0$ et $\f{1}{\e^z} = \e^{-z}$.
- Égalité : Pour tous $z, z' \in \C$, $\e^z = \e^{z'} \iff z \equiv z' \cmod{2\tikz[baseline=(n.base)]{\node[inner sep=0pt, text opacity=0] (n) {$\i$}; \fill[Blue!30, overlay, rounded corners=1pt] ([yshift=-0.15em]n.south west) rectangle ([yshift=0.15em]n.north east); \node[inner sep=0pt] at (n) {$\i$};}\pi}$. En particulier, $z \mapsto \e^z$ est $2\i\pi$-périodique.
Soient $z = x + \i y$ et $z' = x' + \i y'$ sous forme algébrique.
- $\e^{z + z'} = \e^{x + x'}\e^{\i(y + y')} = \e^x\e^{x'}\e^{\i y}\e^{\i y'} = \e^z\e^{z'}$. En particulier $\e^z\e^{-z} = \e^0 = 1$, donc $\e^z \neq 0$ et $\f{1}{\e^z} = \e^{-z}$.
- Par identification des formes trigonométriques, $\e^z = \e^{z'} \iff \e^x = \e^{x'} \text{ et } y \equiv y' \cmod{2\pi} \iff z \equiv z' \cmod{2\i\pi}$, par injectivité de l'exponentielle réelle.
Les solutions de $\e^z = 1 + \i$ sont les complexes $\f{\ln 2}{2} + \i\pa{\f{\pi}{4} + 2k\pi}$, $k \in \Z$, car $1 + \i = \sqrt{2}\e^{\f{\i\pi}{4}}$.
Celles de $\e^z = -3$ sont les complexes $\ln 3 + \i(2k + 1)\pi$, $k \in \Z$.
Pour $z = x + \i y$, par identification des formes trigonométriques, $1 + \i = \sqrt{2}\e^{\f{\i\pi}{4}}$ donne $$ \e^z = 1 + \i \iff \e^x\e^{\i y} = \sqrt{2}\e^{\f{\i\pi}{4}} \iff x = \f{\ln 2}{2} \text{ et } y \equiv \f{\pi}{4} \cmod{2\pi}. $$ Même méthode pour $-3 = 3\e^{\i\pi}$.
IV) Calculs trigonométriques
A - Angle moitié et sommes trigonométriques
Pour factoriser $\e^{\i p} + \e^{\i q}$ ou $\e^{\i p} - \e^{\i q}$, on met en facteur l'exponentielle de l'angle moyen $\e^{\i\f{p+q}{2}}$, puis on conclut par les formules d'Euler : $$ \e^{\i p} + \e^{\i q} = \e^{\i\f{p+q}{2}}\pa{\e^{\i\f{p-q}{2}} + \e^{-\i\f{p-q}{2}}} = 2\cos\pa{\f{p-q}{2}}\e^{\i\f{p+q}{2}}, $$ et de même $\e^{\i p} - \e^{\i q} = 2\i\sin\pa{\f{p-q}{2}}\e^{\i\f{p+q}{2}}$. En particulier, $1 + \e^{\i\theta} = 2\cos\pa{\f{\theta}{2}}\e^{\f{\i\theta}{2}}$ et $1 - \e^{\i\theta} = -2\i\sin\pa{\f{\theta}{2}}\e^{\f{\i\theta}{2}}$.
On en déduit les formules de factorisation ci-dessous. Elles ne sont pas à apprendre par cœur : il faut savoir les retrouver par l'angle moitié. Pour s'en souvenir, la comptine « sicoco, sicoco, moins deux sisi » donne les fonctions des membres de droite dans l'ordre $\sin p + \sin q$, $\sin p - \sin q$, $\cos p + \cos q$, $\cos p - \cos q$.
Pour tous $p, q \in \R$, $$\begin{align*} \sin p + \sin q &= 2\sin\pa{\f{p+q}{2}}\cos\pa{\f{p-q}{2}}, & \sin p - \sin q &= 2\cos\pa{\f{p+q}{2}}\sin\pa{\f{p-q}{2}}, \\ \cos p + \cos q &= 2\cos\pa{\f{p+q}{2}}\cos\pa{\f{p-q}{2}}, & \cos p - \cos q &= -2\sin\pa{\f{p+q}{2}}\sin\pa{\f{p-q}{2}}. \end{align*}$$
On prend les parties réelle et imaginaire des factorisations par l'angle moitié. Par exemple, $$ \sin p + \sin q = \pIm{\e^{\i p} + \e^{\i q}} = 2\cos\pa{\f{p-q}{2}}\pIm{\e^{\i\f{p+q}{2}}} = 2\sin\pa{\f{p+q}{2}}\cos\pa{\f{p-q}{2}}, $$ $$ \cos p - \cos q = \pRe{\e^{\i p} - \e^{\i q}} = 2\sin\pa{\f{p-q}{2}}\pRe{\i \e^{\i\f{p+q}{2}}} = -2\sin\pa{\f{p+q}{2}}\sin\pa{\f{p-q}{2}}, $$ et de même pour les deux autres.
Pour calculer une somme de cosinus ou de sinus, on l'écrit comme partie réelle ou imaginaire d'une somme d'exponentielles, souvent géométrique, que l'on simplifie par l'angle moitié. Le calcul de l'exemple suivant est un grand classique : il est important de savoir le refaire sans hésiter.
Pour tous $n \in \N$ et $x \in \R \but \pi\Z$, $$ \sum_{k=0}^{n} \cos(2kx) = \f{\sin\pa{(n+1)x}}{\sin x}\cos(nx) \qqetqq \sum_{k=0}^{n} \sin(2kx) = \f{\sin\pa{(n+1)x}}{\sin x}\sin(nx). $$
Comme $x \notin \pi\Z$, $\e^{2\i x} \neq 1$ et la somme géométrique se calcule par l'angle moitié : $$ \sum_{k=0}^{n} \e^{2\i kx} = \f{1 - \e^{2\i(n+1)x}}{1 - \e^{2\i x}} = \f{-2\i\sin\pa{(n+1)x}\e^{\i(n+1)x}}{-2\i\sin(x)\e^{\i x}} = \f{\sin\pa{(n+1)x}}{\sin x}\e^{\i nx}. $$ On conclut en prenant les parties réelle et imaginaire, le quotient de sinus étant réel.
Pour tous $n \in \N$ et $x \in \R$, $\sum_{k=0}^{n} \binom{n}{k}\cos(2kx) = 2^n\cos^n(x)\cos(nx)$.
Par la formule du binôme puis l'angle moitié, $$ \sum_{k=0}^{n} \binom{n}{k}\e^{2\i kx} = \pa{1 + \e^{2\i x}}^n = \pa{2\cos(x)\e^{\i x}}^n = 2^n\cos^n(x)\e^{\i nx}, $$ dont la partie réelle donne le résultat.
B - Linéarisation et délinéarisation
Linéariser une expression polynomiale en $\cos x$ et $\sin x$, c'est l'écrire comme combinaison linéaire de $\cos(kx)$ et $\sin(kx)$, $k \in \N$, sans puissance. C'est utile pour primitiver une fonction de la forme $\cos^m\sin^n$ avec $m, n \in \N$.

Pour tout $x \in \R$, $\cos^3 x = \f{\cos(3x) + 3\cos x}{4}$.
Par conséquent, une primitive de $\cos^3$ sur $\R$ est $x \mapsto \f{\sin(3x)}{12} + \f{3\sin x}{4}$.
$$ \cos^3 x = \pa{\f{\e^{\i x} + \e^{-\i x}}{2}}^3 = \f{\e^{3\i x} + 3\e^{\i x} + 3\e^{-\i x} + \e^{-3\i x}}{8} = \f{2\cos(3x) + 6\cos x}{8} = \f{\cos(3x) + 3\cos x}{4}. \qedhere $$
Pour tout $x \in \R$, $\sin^4 x = \f{\cos(4x) - 4\cos(2x) + 3}{8}$.
Comme $(2\i)^4 = 16$, par la formule du binôme, $$\begin{align*} \sin^4 x = \pa{\f{\e^{\i x} - \e^{-\i x}}{2\i}}^4 &= \f{\e^{4\i x} - 4\e^{2\i x} + 6 - 4\e^{-2\i x} + \e^{-4\i x}}{16} \\ &= \f{2\cos(4x) - 8\cos(2x) + 6}{16} = \f{\cos(4x) - 4\cos(2x) + 3}{8}. \end{align*}$$
Plus généralement, $\cos^m x\,\sin^n x$ se linéarise en cosinus si $n$ est pair, en sinus si $n$ est impair : c'est une fonction paire (resp. impaire), et les $\cos(kx)$ sont pairs, les $\sin(kx)$ impairs.
L'opération inverse consiste à exprimer $\cos(nx)$ ou $\sin(nx)$ comme un polynôme en $\cos x$ et $\sin x$.

Pour tout $x \in \R$, $\cos(3x) = 4\cos^3 x - 3\cos x$ et $\sin(3x) = 3\sin x - 4\sin^3 x$.
Par la formule de Moivre et le binôme, $$ \cos(3x) + \i\sin(3x) = (\cos x + \i\sin x)^3 = \cos^3 x + 3\i\cos^2 x\sin x - 3\cos x\sin^2 x - \i\sin^3 x. $$ En identifiant les parties réelles et imaginaires, puis avec $\cos^2 x + \sin^2 x = 1$, $$ \cos(3x) = \cos^3 x - 3\cos x\sin^2 x = 4\cos^3 x - 3\cos x \quad \text{et} \quad \sin(3x) = 3\cos^2 x\sin x - \sin^3 x = 3\sin x - 4\sin^3 x. \qedhere $$
Pour tout $x \in \R$, $\cos(4x) = 8\cos^4 x - 8\cos^2 x + 1$ et $\sin(4x) = 4\pa{2\cos^2 x - 1}\cos x\sin x$.
Par la formule de Moivre et le binôme, $$ \cos(4x) + \i\sin(4x) = (\cos x + \i\sin x)^4 = \cos^4 x + 4\i\cos^3 x\sin x - 6\cos^2 x\sin^2 x - 4\i\cos x\sin^3 x + \sin^4 x. $$ En identifiant les parties réelles, puis en remplaçant $\sin^2 x$ par $1 - \cos^2 x$, $$ \cos(4x) = \cos^4 x - 6\cos^2 x\pa{1 - \cos^2 x} + \pa{1 - \cos^2 x}^2 = 8\cos^4 x - 8\cos^2 x + 1. $$ En identifiant les parties imaginaires, $$ \sin(4x) = 4\cos^3 x\sin x - 4\cos x\sin^3 x = 4\pa{\cos^2 x - \sin^2 x}\cos x\sin x = 4\pa{2\cos^2 x - 1}\cos x\sin x. \qedhere $$
Bien que moins utile que la linéarisation, ce développement permet par exemple de calculer $\cos\f{\pi}{5}$ : pour $x = \f{\pi}{5}$, l'égalité $\cos(3x) = -\cos(2x)$ devient une équation polynomiale en $\cos x$.
$\cos\pa{\f{\pi}{5}} = \f{1 + \sqrt{5}}{4}$.
Posons $c = \cos\f{\pi}{5}$. Comme $\f{3\pi}{5} = \pi - \f{2\pi}{5}$, $\cos\f{3\pi}{5} = -\cos\f{2\pi}{5}$, donc, d'après les formules de $\cos(3x)$ et de $\cos(2x) = 2\cos^2 x - 1$ en $x = \f{\pi}{5}$, $$ 4c^3 - 3c = -\pa{2c^2 - 1} \iff 4c^3 + 2c^2 - 3c - 1 = 0 \iff (c + 1)\pa{4c^2 - 2c - 1} = 0. $$ Or $c > 0$, donc $4c^2 - 2c - 1 = 0$ (discriminant $20$), et seule la racine positive convient : $c = \f{1 + \sqrt{5}}{4}$.
C - Transformation de $a\cos x + b\sin x$
Soient $a, b \in \R$ non tous deux nuls. On écrit $a + \i b$ sous forme trigonométrique : $a + \i b = A\e^{\i\varphi}$, avec $A = \sqrt{a^2 + b^2}$ et $\varphi$ un argument de $a + \i b$. Comme $a - \i b = A\e^{-\i\varphi}$, pour tout $x \in \R$, $$ a\cos x + b\sin x = \pRe{(a - \i b)\e^{\i x}} = \pRe{A\e^{\i(x - \varphi)}} = A\cos(x - \varphi). $$
Ajouter $x \mapsto a\cos x$ et $x \mapsto b\sin x$ redonne un signal sinusoïdal, mais d'amplitude différente, $A = \sqrt{a^2 + b^2}$, et déphasé de $\varphi$.
Pour tout $x \in \R$, $\cos x - \sqrt{3}\sin x = 2\cos\pa{x + \f{\pi}{3}}$ et $\cos x + \sin x = \sqrt{2}\cos\pa{x - \f{\pi}{4}}$.
On applique ce qui précède avec $1 - \i\sqrt{3} = 2\e^{-\f{\i\pi}{3}}$ et $1 + \i = \sqrt{2}\e^{\f{\i\pi}{4}}$.

Sur cet exemple, l'amplitude de la somme est $\sqrt{2}$, et non $1 + 1 = 2$ : les deux signaux n'atteignent pas leur maximum au même instant.
Les solutions de l'équation $\cos x + \sqrt{3}\sin x = \sqrt{2}$ d'inconnue $x \in \R$ sont les réels $\f{\pi}{12} + 2k\pi$ et $\f{7\pi}{12} + 2k\pi$, $k \in \Z$.
Comme $1 + \i\sqrt{3} = 2\e^{\f{\i\pi}{3}}$, pour tout $x \in \R$, $$ \cos x + \sqrt{3}\sin x = \sqrt{2} \iff \cos\pa{x - \f{\pi}{3}} = \f{\sqrt{2}}{2} \iff x - \f{\pi}{3} \equiv \f{\pi}{4} \cmod{2\pi} \qouq x - \f{\pi}{3} \equiv -\f{\pi}{4} \cmod{2\pi}. \qedhere $$
V) Racines $n$-ièmes
Soient $z \in \C$ et $n \in \N^*$. On appelle racine $n$ième de $z$ tout complexe $\omega$ tel que $\omega^n = z$.
Les racines $n$ièmes de $1$ sont appelées les racines $n$ièmes de l'unité ; leur ensemble est noté $\U_n$.
Comme pour les racines carrées, $\sqrt[n]{x}$ n'est défini que pour $x \in \R_+$ : c'est l'unique racine $n$ième positive de $x$. Un complexe non nul a $n$ racines $n$ièmes aux rôles symétriques : aucune ne peut être désignée par $\sqrt[n]{z}$.
Pour tout $n \in \N^*$, $\U_n = \Set{\e^{\f{2\i k\pi}{n}}}{k \in \Intn{0}{n-1}}$, et ces $n$ complexes sont deux à deux distincts.
Soit $\omega \in \C^*$ (car $0^n \neq 1$), d'écriture trigonométrique $\omega = r\e^{\i\theta}$ avec $r = \abs{\omega} > 0$ et $\theta \in \Intfo{0}{2\pi}$. $$ \begin{aligned} \omega^n = 1 &\iff r^n\e^{\i n\theta} = 1 \cdot \e^{\i 0} \\ &\iff r^n = 1 \qetq n\theta \equiv 0 \cmod{2\pi} \qquad \text{(identification des modules et des arguments)} \\ &\iff r = 1 \qetq \exists k \in \Z, \hquad \theta = \f{2k\pi}{n} \qquad \text{(injectivité de } x \mapsto x^n \text{ sur } \R_+ \text{)} \\ &\iff r = 1 \qetq \exists k \in \Intn{0}{n-1}, \hquad \theta = \f{2k\pi}{n} \qquad \text{(car } \theta \in \Intfo{0}{2\pi} \text{, donc } 0 \leq k < n \text{)} \\ &\iff \exists k \in \Intn{0}{n-1}, \hquad \omega = \e^{\f{2\i k\pi}{n}}\end{aligned} $$ Ainsi $\U_n = \Set{\e^{\f{2\i k\pi}{n}}}{k \in \Intn{0}{n-1}}$, et ces $n$ complexes sont deux à deux distincts car les réels $\f{2k\pi}{n}$ le sont dans $\Intfo{0}{2\pi}$ et que $\theta \mapsto \e^{\i\theta}$ est injective sur $\Intfo{0}{2\pi}$.
On pose $j = \e^{\f{2\i\pi}{3}} = -\f{1}{2} + \i\f{\sqrt{3}}{2}$. Alors $ j^3 = 1, \hquad \overline{j} = j^2, \hquad 1 + j + j^2 = 0 \heth X^2 + X + 1 = (X - j)\pa{X - \overline{j}}. $
$j^3 = \e^{2\i\pi} = 1$, $\overline{j} = \f{1}{j}$ car $j \in \U$, et $\f{1}{j} = \f{j^3}{j} = j^2$. Comme $j \neq 1$, $1 + j + j^2 = \f{1 - j^3}{1 - j} = 0$.
Enfin, $j + \overline{j} = 2\pRe{j} = -1$ et $j\overline{j} = \abs{j}^2 = 1$, donc $(X - j)\pa{X - \overline{j}} = X^2 - \pa{j + \overline{j}}X + j\overline{j} = X^2 + X + 1$.
Comme $j^3 = 1$, une puissance de $j$ se calcule en réduisant l'exposant modulo $3$ : pour tout $n \in \N$, $j^n = j^r$ où $r$ est le reste de la division euclidienne de $n$ par $3$. Par exemple, $j^{100} = j$ car $100 = 3 \times 33 + 1$, et $j^{2027} = j^2$.
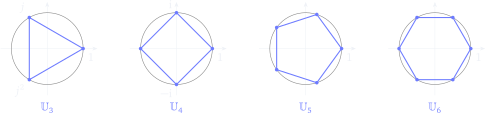
Géométriquement, les racines $n$ièmes de l'unité sont les sommets d'un polygone régulier à $n$ côtés inscrit dans le cercle $\U$, dont l'un des sommets est $1$. Par exemple, $\U_2 = \{1, -1\}$, $\U_3 = \left\{1, j, j^2\right\}$ et $\U_4 = \{1, \i, -1, -\i\}$.
Pour tout entier $n \geq 2$, $
\sum_{z \in \U_n} z = 0 \qetq \prod_{z \in \U_n} z = (-1)^{n-1}.
$
La nullité de la somme signifie que l'isobarycentre des sommets du polygone régulier est l'origine : les polygones ci-dessus sont centrés en $0$.
Posons $\omega = \e^{\f{2\i\pi}{n}}$. D'après la proposition précédente, $\U_n = \Set{\omega^k}{k \in \Intn{0}{n-1}}$, ces $n$ complexes étant deux à deux distincts. Comme $n \geq 2$, on a $\f{2\pi}{n} \in \Intof{0}{\pi}$, donc $\omega \neq 1$, et $\omega^n = 1$.
- Somme : $\displaystyle \sum_{z \in \U_n} z = \sum_{k=0}^{n-1} \omega^k = \f{1 - \omega^n}{1 - \omega} = 0$.
- Produit : $\displaystyle \prod_{z \in \U_n} z = \prod_{k=0}^{n-1} \omega^k = \omega^{\sum_{k=0}^{n-1} k} = \omega^{\f{n(n-1)}{2}} = \e^{\i\pi(n-1)} = \pa{\e^{\i\pi}}^{n-1} = (-1)^{n-1}$.
Pour quels $n \in \Z$ a-t-on $(1 + j)^n = j^n$ ?
Comme $1 + j + j^2 = 0$, on a $1 + j = -j^2$. Pour $n \in \Z$, et comme $j^n \neq 0$, $$ \begin{aligned} (1 + j)^n = j^n &\iff \pa{-j^2}^n = j^n \iff \pa{-j}^n = 1 \qquad \text{(on divise par } j^n \text{)} \\ &\iff \e^{-\i\f{n\pi}{3}} = 1 \quad \text{(car } -j = \e^{\i\pi}\e^{\f{2\i\pi}{3}} = \e^{-\i\f{\pi}{3}} \text{)} \quad \iff \f{n\pi}{3} \equiv 0 \cmod{2\pi} \iff n \equiv 0 \cmod{6}. \end{aligned} $$ Ainsi $(1 + j)^n = j^n$ si et seulement si $n$ est un multiple de $6$.
Soit $n \in \N^*$. Le complexe $0$ a pour unique racine $n$ième $0$. Tout complexe non nul $z = r\e^{\i\theta}$, avec $r > 0$ et $\theta \in \R$, possède exactement $n$ racines $n$ièmes, à savoir $\sqrt[n]{r}\,\e^{\i\pa{\f{\theta}{n} + \f{2k\pi}{n}}}$, $k$ décrivant $\Intn{0}{n-1}$.
Autrement dit, si $\omega_0$ est une racine $n$ième de $z$, les racines $n$ièmes de $z$ sont les $\omega_0u$, $u \in \U_n$.
Soit $z = r\e^{\i\theta}$ avec $r > 0$ ; posons $\omega_0 = \sqrt[n]{r}\e^{\f{\i\theta}{n}}$, de sorte que $\omega_0 \neq 0$ et $\omega_0^n = z$. Pour tout $\omega \in \C$, $$ \omega^n = z \iff \omega^n = \omega_0^n \iff \pa{\f{\omega}{\omega_0}}^n = 1 \iff \exists k \in \Intn{0}{n-1}, \hquad \omega = \omega_0\e^{\f{2\i k\pi}{n}}, $$ et ces $n$ complexes sont distincts car les éléments de $\U_n$ le sont.
Les racines carrées de $\i$ sont $\pm\e^{\f{\i\pi}{4}} = \pm\f{\sqrt{2}}{2}(1 + \i)$. Les racines cubiques de $1 + \i$ sont $\sqrt[6]{2}\,\e^{\f{\i\pi}{12}}$, $\f{-1 + \i}{\sqrt[3]{2}}$ et $\sqrt[6]{2}\,\e^{\f{17\i\pi}{12}}$.
- Pour $n = 2$, les racines carrées de $r\e^{\i\theta}$ sont $\pm\sqrt{r}\e^{\f{\i\theta}{2}}$. Ici $\i = \e^{\f{\i\pi}{2}}$, donc ses racines carrées sont $\pm\e^{\f{\i\pi}{4}} = \pm\f{\sqrt{2}}{2}(1 + \i)$. Lorsque la forme trigonométrique est connue, c'est bien plus rapide que la méthode algébrique.
- $1 + \i = \sqrt{2}\e^{\f{\i\pi}{4}}$ et $\sqrt[3]{\sqrt{2}} = \sqrt[6]{2}$, donc ses racines cubiques sont les $\sqrt[6]{2}\,\e^{\i\pa{\f{\pi}{12} + \f{2k\pi}{3}}}$, $k \in \{0, 1, 2\}$, c'est-à-dire $\sqrt[6]{2}\,\e^{\f{\i\pi}{12}}$, $\sqrt[6]{2}\,\e^{\f{3\i\pi}{4}} = \f{-1 + \i}{\sqrt[3]{2}}$ et $\sqrt[6]{2}\,\e^{\f{17\i\pi}{12}}$. On passe de l'une à l'autre en multipliant par $j$.
VI) Suites récurrentes linéaires d'ordre $2$
Les suites arithmético-géométriques $u_{n+1} = au_n + b$ s'obtiennent à partir de suites géométriques. On étend ici le procédé aux relations où $u_{n+2}$ dépend des deux termes précédents, $u_{n+2} + bu_{n+1} + cu_n = 0$ : les solutions s'écrivent encore à l'aide de suites géométriques, dont les raisons sont les racines d'un polynôme du second degré.
Soient $b \in \C$ et $c \in \C^*$. On dit qu'une suite $(u_n)_{n \in \N}$ est récurrente linéaire homogène d'ordre $2$ de polynôme caractéristique $X^2 + bX + c$ si $ \forall n \in \N, \hquad u_{n+2} + bu_{n+1} + cu_n = 0. $
Soient $b \in \C$ et $c \in \C^*$. On note $\Delta$ le discriminant du polynôme $X^2 + bX + c$. Les suites solutions sont :
- Si $\Delta \neq 0$, en notant $r$ et $r'$ les deux racines complexes, les suites $\pa[\big]{\lambda r^n + \lambda' r'^n}_{n \in \N}$, $\lambda, \lambda'$ décrivant $\C$ ;
- Si $\Delta = 0$, en notant $r$ la racine double, les suites $\pa[\big]{(\lambda n + \mu)r^n}_{n \in \N}$, $\lambda, \mu$ décrivant $\C$.
Ces suites sont solutions.
- Si $r$ est racine du polynôme caractéristique, alors pour tout $n \in \N$, $$ r^{n+2} + br^{n+1} + cr^n = r^n\pa{r^2 + br + c} = 0, $$ donc $\pa[\big]{r^n}_{n \in \N}$ est solution.
- Si ${\Delta = 0}$, alors ${r = -\f{b}{2}}$, i.e. ${2r + b = 0}$, et pour tout $n \in \N$, $$ (n+2)r^{n+2} + b(n+1)r^{n+1} + cnr^n = nr^n\pa{r^2 + br + c} + r^{n+1}(2r + b) = 0, $$ donc $\pa[\big]{nr^n}_{n \in \N}$ est solution.
Une combinaison linéaire de solutions étant encore solution (la relation est linéaire), toutes les suites de l'énoncé sont bien solutions.
Ce sont les seules. Soit $(u_n)_{n \in \N}$ une solution. On cherche des constantes telles que la suite $(v_n)_{n \in \N}$ de l'énoncé ait les mêmes deux premiers termes que $(u_n)_{n \in \N}$ :
- Si ${\Delta \neq 0}$, on veut ${v_n = \lambda r^n + \lambda' r'^n}$ avec ${v_0 = u_0}$ et ${v_1 = u_1}$, c'est-à-dire le système $$ \lambda + \lambda' = u_0, \hquad \lambda r + \lambda' r' = u_1. $$ Comme ${r \neq r'}$, il admet pour solution ${\lambda = \f{u_0r' - u_1}{r' - r}}$ et ${\lambda' = \f{u_1 - u_0r}{r' - r}}$.
- Si ${\Delta = 0}$, on veut ${v_n = (\lambda n + \mu)r^n}$, donc ${v_0 = \mu}$ et ${v_1 = (\lambda + \mu)r}$. Comme ${r \neq 0}$ (car ${c \neq 0}$), on prend ${\mu = u_0}$ et ${\lambda = \f{u_1}{r} - u_0}$.
Dans les deux cas, $(v_n)_{n \in \N}$ est solution d'après la première partie, et ${v_0 = u_0}$, ${v_1 = u_1}$. Or, comme ${u_{n+2} = -bu_{n+1} - cu_n}$, une solution est entièrement déterminée par ses deux premiers termes : par récurrence double, ${u_n = v_n}$ pour tout $n \in \N$.
Soient $b \in \R$ et $c \in \R^*$. On note $\Delta$ le discriminant du polynôme $X^2 + bX + c$. Les suites réelles solutions sont :
- Si $\Delta > 0$, en notant $r$ et $r'$ les deux racines réelles, les suites $\pa[\big]{\lambda r^n + \lambda' r'^n}_{n \in \N}$, $\lambda, \lambda'$ décrivant $\R$ ;
- Si $\Delta = 0$, en notant $r$ la racine double, les suites $\pa[\big]{(\lambda n + \mu)r^n}_{n \in \N}$, $\lambda, \mu$ décrivant $\R$ ;
- Si $\Delta < 0$, en notant $\rho \e^{\pm \i\theta}$ les deux racines complexes conjuguées, les suites $\pa[\big]{\rho^n\pa{\lambda\cos(n\theta) + \mu\sin(n\theta)}}_{n \in \N}$, $\lambda, \mu$ décrivant $\R$.
Si ${\Delta \geq 0}$, la démonstration du cas complexe s'applique telle quelle : $r$ et $r'$ sont réelles, donc les coefficients $\lambda, \lambda', \mu$ trouvés aussi.
Si ${\Delta < 0}$, posons ${r = \rho \e^{\i\theta}}$ : on a ${\sin\theta \neq 0}$ car ${r \notin \R}$.
Ces suites sont solutions. La suite $\pa[\big]{r^n}_{n \in \N}$ est solution (cas complexe) et $b$, $c$ sont réels, donc :
- Sa partie réelle $\pa[\big]{\rho^n\cos(n\theta)}_{n \in \N}$ est une solution réelle ;
- Sa partie imaginaire $\pa[\big]{\rho^n\sin(n\theta)}_{n \in \N}$ est une solution réelle.
Par combinaison linéaire à coefficients réels, toutes les suites de l'énoncé sont solutions.
Ce sont les seules. Soit $(u_n)_{n \in \N}$ une solution réelle. On cherche $\lambda, \mu \in \R$ tels que la suite $(v_n)_{n \in \N}$ de l'énoncé, ${v_n = \rho^n\pa{\lambda\cos(n\theta) + \mu\sin(n\theta)}}$, ait les mêmes deux premiers termes que $(u_n)_{n \in \N}$ :
- ${v_0 = \lambda}$, donc on prend ${\lambda = u_0}$ ;
- ${v_1 = \rho\pa{\lambda\cos\theta + \mu\sin\theta}}$, et comme ${\sin\theta \neq 0}$, on prend ${\mu = \f{1}{\sin\theta}\pa{\f{u_1}{\rho} - u_0\cos\theta}}$.
La suite $(v_n)_{n \in \N}$ est alors solution avec ${v_0 = u_0}$ et ${v_1 = u_1}$ ; comme une solution est déterminée par ses deux premiers termes, ${u_n = v_n}$ pour tout $n \in \N$.
Cas complexe ($\lambda, \lambda', \mu \in \C$)
| $\Delta$ | Racines | Solutions |
| $\Delta \neq 0$ | $r \neq r'$ | $\lambda r^n + \lambda' r'^n$ |
| $\Delta = 0$ | $r$ double | $(\lambda n + \mu)r^n$ |
Cas réel ($\lambda, \lambda', \mu \in \R$)
| $\Delta$ | Racines | Solutions |
| $\Delta > 0$ | $r \neq r'$ réelles | $\lambda r^n + \lambda' r'^n$ |
| $\Delta = 0$ | $r$ réelle double | $(\lambda n + \mu)r^n$ |
| $\Delta < 0$ | $\rho \e^{\pm \i\theta}$ | $\rho^n\pa{\lambda\cos(n\theta) + \mu\sin(n\theta)}$ |
Dans tous les cas, les constantes se déterminent à l'aide des deux premiers termes $u_0$ et $u_1$.
La suite définie par ${u_0 = 1}$, ${u_1 = 8}$ et ${u_{n+2} = u_{n+1} + 6u_n}$ pour tout $n \in \N$ est la suite $\pa[\big]{2 \times 3^n - (-2)^n}_{n \in \N}$.
Le polynôme caractéristique $X^2 - X - 6 = (X - 3)(X + 2)$ a deux racines réelles distinctes, donc il existe $\lambda, \lambda' \in \R$ tels que $u_n = \lambda 3^n + \lambda'(-2)^n$ pour tout $n \in \N$. Les conditions initiales donnent $\lambda + \lambda' = 1$ et $3\lambda - 2\lambda' = 8$, d'où $\lambda = 2$ et $\lambda' = -1$.
La suite définie par ${u_0 = 1}$, ${u_1 = 4}$ et ${u_{n+2} = 4u_{n+1} - 4u_n}$ pour tout $n \in \N$ est la suite $\pa[\big]{(n + 1)2^n}_{n \in \N}$.
Le polynôme caractéristique $X^2 - 4X + 4 = (X - 2)^2$ a pour racine double $2$, donc il existe $\lambda, \mu \in \R$ tels que $u_n = (\lambda n + \mu)2^n$ pour tout $n \in \N$. Comme $u_0 = 1$, $\mu = 1$, puis $u_1 = 2(\lambda + 1) = 4$ donne $\lambda = 1$.
La suite définie par ${u_0 = 1}$, ${u_1 = 0}$ et ${u_{n+2} = 2u_{n+1} - 2u_n}$ pour tout $n \in \N$ est la suite $$ \pa{2^{\f{n}{2}}\pa{\cos\pa{\f{n\pi}{4}} - \sin\pa{\f{n\pi}{4}}}}_{n \in \N}. $$
Les racines du polynôme caractéristique $X^2 - 2X + 2$, de discriminant $-4$, sont $1 \pm \i = \sqrt{2}\e^{\pm\f{\i\pi}{4}}$, de module $\rho = \sqrt{2}$. Il existe donc $\lambda, \mu \in \R$ tels que $u_n = 2^{\f{n}{2}}\pa{\lambda\cos\pa{\f{n\pi}{4}} + \mu\sin\pa{\f{n\pi}{4}}}$ pour tout $n \in \N$.
Comme $u_0 = 1$, $\lambda = 1$, puis $u_1 = \sqrt{2}\pa{\f{\sqrt{2}}{2} + \mu\f{\sqrt{2}}{2}} = 1 + \mu = 0$ donne $\mu = -1$.
VII) Suites et fonctions à valeurs complexes
La définition de la limite d'une suite réelle s'étend aux suites complexes en remplaçant les valeurs absolues par des modules~: une suite complexe converge vers $\ell$ lorsque la distance entre $u_n$ et $\ell$, qui est un réel, tend vers $0$.
Une suite complexe $(u_n)_{n \in \N}$ converge vers $\ell \in \C$, et on note $u_n \ttn \ell$, si ${\abs{u_n - \ell} \ttn 0}$, ce qui équivaut à $\pRe{u_n} \ttn \pRe{\ell}$ et $\pIm{u_n} \ttn \pIm{\ell}$.
Le résultat découle du théorème d'encadrement appliqué à l'encadrement suivant, valable pour tout $n \in \N$ : $$ \max\pa{\abs{\pRe{u_n} - \pRe{\ell}}, \abs{\pIm{u_n} - \pIm{\ell}}} \leq \abs{u_n - \ell} \leq \abs{\pRe{u_n} - \pRe{\ell}} + \abs{\pIm{u_n} - \pIm{\ell}}. \qedhere $$
Tout ce qui ne compare pas les termes de la suite entre eux reste vrai dans $\C$ : les énoncés qui n'utilisent que des opérations et des modules (la valeur absolue devenant le module) s'étendent avec la même démonstration. C'est le cas de l'unicité de la limite, des opérations sur les limites finies, des suites extraites, ou du théorème d'encadrement, qui se lit alors avec des modules : si ${\abs{u_n - \ell} \leq v_n \ttn 0}$, alors $u_n \ttn \ell$.
En revanche, tout ce qui repose sur $\leq$ entre les termes eux-mêmes n'a pas de sens : passage à la limite dans une inégalité, limite monotone, suites adjacentes, théorème d'encadrement pour les équivalents.
⚠︎ Il n'y a ni $+\infty$ ni $-\infty$ dans $\C$.
Une suite complexe converge vers un complexe, ou diverge. On peut en revanche écrire ${\abs{u_n} \ttn \pinf}$, qui porte sur la suite réelle des modules : cela signifie que les termes s'éloignent de $0$, sans rien dire de la direction. La suite $(u_n)_{n \in \N}$ diverge alors, mais elle n'a pas « pour limite $\infty$ ».
Soit $q \in \C$.
- Si $\abs{q} < 1$, alors $q^n \ttn 0$ et $\sum_{k=0}^{n} q^k \ttn \f{1}{1 - q}$.
- Si $\abs{q} = 1$, alors $(q^n)_{n \in \N}$ converge si et seulement si $q = 1$.
- Si $\abs{q} > 1$, alors $\abs{q^n} \ttn \pinf$ et la suite $(q^n)_{n \in \N}$ diverge.
- $\abs{q}^n \ttn 0$ car ${0 \leq \abs{q} < 1}$. Comme ${q \neq 1}$, ${\abs{\sum_{k=0}^{n} q^k - \f{1}{1 - q}} = \abs{\f{1 - q^{n+1}}{1 - q} - \f{1}{1 - q}} = \f{\abs{q}^{n+1}}{\abs{1 - q}} \ttn 0}$.
- Si $q = 1$, la suite est constante égale à $1$. Réciproquement, supposons que $(q^n)_{n \in \N}$ converge vers $\ell \in \C$. Comme $\abs{\abs{q^n} - \abs{\ell}} \leq \abs{q^n - \ell} \ttn 0$, on a $\abs{q^n} \ttn \abs{\ell}$ ; or $\abs{q^n} = 1$ pour tout $n \in \N$, donc $\abs{\ell} = 1$ et en particulier $\ell \neq 0$. Par ailleurs, $q^{n+1} = q \times q^n \ttn q\ell$ et $q^{n+1} \ttn \ell$, donc ${q\ell = \ell}$ par unicité de la limite, et ${q = 1}$ en divisant par $\ell$.
- Comme ${\abs{q} > 1}$, la suite géométrique réelle $(\abs{q}^n)_{n \in \N}$ tend vers $\pinf$, donc $\abs{q^n} = \abs{q}^n \ttn \pinf$. La suite $(q^n)_{n \in \N}$ n'est donc pas bornée ; or une suite convergente est bornée, donc $(q^n)_{n \in \N}$ diverge.
Pour tout $\theta \in \R$, $\sum_{k=0}^{n} \f{\cos(k\theta)}{2^k} \ttn \f{4 - 2\cos\theta}{5 - 4\cos\theta}$.
On pose $q = \f{\e^{\i\theta}}{2}$, de module $\f{1}{2} < 1$, de sorte que $\sum_{k=0}^{n} \f{\cos(k\theta)}{2^k} = \pRe{\sum_{k=0}^{n} q^k}$. D'après la proposition précédente, la somme complexe tend vers $$ \f{1}{1 - \f{\e^{\i\theta}}{2}} = \f{2}{2 - \e^{\i\theta}} = \f{2\pa{2 - \e^{-\i\theta}}}{\abs{2 - \e^{\i\theta}}^2} = \f{2\pa{2 - \e^{-\i\theta}}}{5 - 4\cos\theta}, $$ car $\abs{2 - \e^{\i\theta}}^2 = (2 - \cos\theta)^2 + \sin^2\theta = 5 - 4\cos\theta$. On conclut en prenant les parties réelles, ce qui est permis par l'équivalence avec les parties réelle et imaginaire.
Soient $I$ un intervalle, $f : I \to \C$, $a$ un élément ou une borne de $I$, et $\ell \in \C$.
- On dit que $f(t) \ttu{t \to a} \ell$ si $\abs{f(t) - \ell} \ttu{t \to a} 0$, ce qui équivaut à $\pRe{f(t)} \ttu{t \to a} \pRe{\ell}$ et $\pIm{f(t)} \ttu{t \to a} \pIm{\ell}$.
- On dit que $f$ est continue (resp. dérivable) sur $I$ si $\pRe{f} : t \mapsto \pRe{f(t)}$ et $\pIm{f} : t \mapsto \pIm{f(t)}$ le sont, et on pose alors $f' = \pRe{f}' + \i\pIm{f}'$. Même chose pour « $k$ fois dérivable »{} et « de classe $\Cs^k$ ».
⚠︎ On dérive toujours par rapport à une variable réelle.
Dériver par rapport à une variable complexe est possible, mais c'est une tout autre théorie, hors programme.
- $\e^{(-1+\i)t} \ttu{t \to +\infty} 0$, car $\abs{\e^{(-1+\i)t}} = \e^{-t} \ttu{t \to +\infty} 0$.
- $\f{\sin t}{t} + \i\Arctan t \ttu{t \to +\infty} \i\f{\pi}{2}$, en passant aux parties réelle et imaginaire.
- $\f{\e^{\i t} - 1}{t} \ttu{t \to 0} \i$, car $\pRe{\f{\e^{\i t} - 1}{t}} = \f{\cos t - 1}{t} \ttu{t \to 0} 0$ et $\pIm{\f{\e^{\i t} - 1}{t}} = \f{\sin t}{t} \ttu{t \to 0} 1$.
- $t \mapsto \e^{\i t}$ n'a pas de limite en $+\infty$, car $\pRe{\e^{\i t}} = \cos t$ n'en a pas.
La continuité et la dérivabilité sont stables par les mêmes opérations que dans le cas réel : combinaison linéaire (à coefficients complexes), produit, quotient (dont le dénominateur ne s'annule pas) et composée $g \circ \varphi$ avec $\varphi$ à valeurs réelles. Les formules (de dérivation notamment) et les démonstrations sont les mêmes, ou se ramènent au cas réel en passant aux parties réelle et imaginaire.
En revanche, les résultats qui reposent sur l'ordre de $\R$ (lien entre signe de la dérivée et monotonie, théorème des valeurs intermédiaires\dots) n'ont aucun sens pour une fonction à valeurs complexes.
Si $I$ est un intervalle, une fonction $f : I \to \C$ dérivable est constante si et seulement si $f' = 0$.
${f' = 0}$ équivaut à ${\pRe{f}' = \pIm{f}' = 0}$, i.e. à la constance de $\pRe{f}$ et $\pIm{f}$ sur l'intervalle $I$.
Soit $\varphi : I \to \C$ dérivable. La fonction $\e^{\varphi}$ est dérivable sur $I$ et $\pa[\big]{\e^{\varphi}}' = \varphi'\e^{\varphi}$.
En particulier, pour tout $\lambda \in \C$, $t \mapsto \e^{\lambda t}$ a pour dérivée $t \mapsto \lambda\e^{\lambda t}$.
La formule ressemble à celle de la dérivée d'une composée, mais celle-ci ne s'applique pas : l'exponentielle est ici une fonction d'une variable complexe. On écrit ${\varphi = a + \i b}$ avec $a, b$ dérivables à valeurs réelles. Par définition de l'exponentielle complexe, ${\e^{\varphi} = \e^{a}\e^{\i b} = \e^a\cos b + \i \e^a\sin b}$. Les parties réelle et imaginaire sont dérivables comme produits et composées de fonctions réelles dérivables, donc $\e^{\varphi}$ est dérivable et, en dérivant chaque partie, $$\begin{align*} \pa{\e^{\varphi}}' &= \pa{a'\e^a\cos b - b'\e^a\sin b} + \i\pa{a'\e^a\sin b + b'\e^a\cos b} \\ &= a'\e^a\pa{\cos b + \i\sin b} + \i b'\e^a\pa{\cos b + \i\sin b} \\ &= (a' + \i b')\,\e^a\e^{\i b} = \varphi'\e^{\varphi}. \qedhere \end{align*}$$
- $t \mapsto \e^{(2+\i)t}$ est dérivable sur $\R$, de dérivée $t \mapsto (2+\i)\e^{(2+\i)t}$, et $t \mapsto \e^{\i t^2}$ de dérivée $t \mapsto 2\i t\,\e^{\i t^2}$.
- $t \mapsto \f{1}{t + 2\i}$ est dérivable sur $\R$ comme quotient (le dénominateur ne s'annule pas sur $\R$), de dérivée $t \mapsto -\f{1}{(t + 2\i)^2}$.
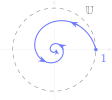
\setlength\parindent{15pt}\indent Représenter une fonction $f : I \to \C$ demanderait trois axes : un pour $t$ et deux pour $f(t)$. Comme c'est difficile à dessiner en 3D, on peut aussi tracer dans le plan complexe la trajectoire du point d'affixe $f(t)$, avec une flèche pour le sens des $t$ croissants. Par exemple, $t \mapsto \e^{\i t}$ parcourt le cercle $\U$ dans le sens direct, et $t \mapsto \e^{\pa{-\f{1}{4} + \i}t}$ décrit une spirale qui s'enroule autour de $0$ (ci-contre, pour $t \in \Intff{0}{4\pi}$).
Glissez une image, collez-la (Ctrl+V), ou parcourez un fichier — ou collez directement l'énoncé en texte.