 Devoirs surveillés
 Devoirs maisons
Calcul intégral
I) Primitives
Soit $f : I \to \K$. On dit que $F : I \to \K$ est une primitive de $f$ sur $I$ si $F$ est dérivable sur $I$ et $F' = f$.
Si $\K = \C$, $F$ est une primitive de $f$ si et seulement si $\pRe{F}$ est une primitive de $\pRe{f}$ et $\pIm{F}$ une primitive de $\pIm{f}$ (car $F' = \pRe{F}' + \i\,\pIm{F}'$). Ainsi, primitiver $f$ revient à primitiver ses parties réelle et imaginaire.
La fonction $x \mapsto \f{x^3}{3}$ est une primitive de $x \mapsto x^2$ sur $\R$, et $\Arctan$ est une primitive de $x \mapsto \f{1}{1+x^2}$ sur $\R$.
Soient $f : I \to \K$ et $F$ une primitive de $f$ sur $I$.
Les primitives de $f$ sur $I$ sont exactement les fonctions $F + \lambda$, $\lambda$~décrivant~$\K$.
En particulier, pour tous $x_0 \in I$ et $y_0 \in \K$, il existe une unique primitive de $f$ sur $I$ valant $y_0$ en $x_0$.
Pour tout $\lambda \in \K$, $(F + \lambda)' = F' = f$. Réciproquement, si $G$ est une primitive de $f$, alors $(G - F)' = 0$ et, comme $I$ est un intervalle, $G - F$ est constante : il existe $\lambda \in \K$ tel que $G = F + \lambda$.
La primitive valant $y_0$ en $x_0$ est alors $F + \lambda$ avec l'unique choix $\lambda = y_0 - F(x_0)$.
L'hypothèse « $I$ est un intervalle »{} est indispensable. Sur $\R^*$, qui n'est pas un intervalle, la fonction égale à $\ln\abs{x}$ sur $\R_-^*$ et à $\ln\abs{x} + 1$ sur $\R_+^*$ est une primitive de $x \mapsto \f{1}{x}$ qui ne diffère pas de $x \mapsto \ln\abs{x}$ d'une constante.
Dériver est mécanique. On connaît les dérivées des fonctions usuelles, et les règles de dérivation (somme, produit, quotient, composée) donnent la dérivée de toute fonction construite à partir d'elles.
Primitiver ne l'est pas. Connaître des primitives de $f$ et de $g$ donne une primitive de $\lambda f + \mu g$, mais ne donne pas, en général, de primitive de $fg$, de $\f{f}{g}$ ni de $g \circ f$. Par exemple, on sait primitiver $x \mapsto 1 + x^2$, mais il a fallu introduire $\Arctan$ pour primitiver son inverse, et on peut montrer que les primitives de $x \mapsto \e^{-x^2}$ ne s'expriment pas à l'aide des fonctions usuelles.
A - Reconnaître une dérivée
Il faut d'abord savoir reconnaître la dérivée d'une fonction usuelle, c'est-à-dire lire à l'envers les formules de dérivation : comme $\sin' = \cos$, une primitive de $\cos$ est $\sin$. Voici un tableau récapitulatif.
| Fonction | Primitive |
| $x^\alpha$ ($\alpha \neq -1$) | $\f{x^{\alpha+1}}{\alpha+1}$ |
| $\f{1}{x}$ | $\ln\abs{x}$ |
| $\e^x$ | $\e^x$ |
| $\ln x$ | $x\ln x - x$ |
| Fonction | Primitive |
| $\ch x$ | $\sh x$ |
| $\sh x$ | $\ch x$ |
| $\th x$ | $\ln(\ch x)$ |
| $1 - \th^2 x$ | $\th x$ |
| Fonction | Primitive |
| $\cos x$ | $\sin x$ |
| $\sin x$ | $-\cos x$ |
| $1 + \tan^2 x$ | $\tan x$ |
| $\tan x$ | $-\ln\abs{\cos x}$ |
| Fonction | Primitive |
| $\f{1}{1+x^2}$ | $\Arctan x$ |
| $\f{1}{\sqrt{1-x^2}}\vphantom{\Bigg|}$ | $\Arcsin x$ |
| $\f{-1}{\sqrt{1-x^2}}\vphantom{\Bigg|}$ | $\Arccos x$ |
Chaque formule vaut sur tout intervalle où la fonction est définie : par exemple $\R_+^*$ pour $x^\alpha$ avec $\alpha$ non entier, $\R_+^*$ ou $\R_-^*$ pour $\f{1}{x}$, et un intervalle où $\cos$ ne s'annule pas pour $\tan$.
On peut aussi lire à l'envers la dérivée d'une composée, $(G \circ u)' = u' \times (G' \circ u)$. Moralement, ce sont les mêmes formules que ci-dessus, avec $u$ à la place de $x$ et un facteur $u'$ en plus : comme $\sin' = \cos$, on a $(\sin u)' = u'\cos u$, donc une primitive de $u'\cos u$ est $\sin u$. Le tableau ci-dessous donne les formes à savoir reconnaître, pour $u$ dérivable. L'idée est de repérer dans la fonction à primitiver une dérivée $u'$ multipliée par une fonction de $u$ :
| Fonction | $u'u^\alpha$ ($\alpha \neq -1$) | $\f{u'}{u}$ | $u'\e^u$ | $u'\cos u$ | $\f{u'}{1+u^2}$ | $\f{u'}{\sqrt{u}}$ |
| Primitive | $\f{u^{\alpha+1}}{\alpha+1}$ | $\ln\abs{u}$ | $\e^u$ | $\sin u$ | $\Arctan u$ | $2\sqrt{u}$ |
- Une primitive de $x \mapsto \f{x^3}{x^4 + 1}$ sur $\R$ est $x \mapsto \f{\ln(x^4 + 1)}{4}$ (forme $\f{u'}{u}$ à la constante $\f{1}{4}$ près).
- Une primitive de $x \mapsto x\e^{x^2}$ sur $\R$ est $x \mapsto \f{\e^{x^2}}{2}$ (forme $u'\e^u$).
- Une primitive de $x \mapsto \f{\e^{\sqrt{x}}}{\sqrt{x}}$ sur $\R_+^*$ est $x \mapsto 2\e^{\sqrt{x}}$ (forme $u'\e^u$ avec $u = \sqrt{\cdot}$, $u' = \f{1}{2\sqrt{\cdot}}$).
- Une primitive de $x \mapsto \f{2x}{1 + x^4}$ sur $\R$ est $x \mapsto \Arctan(x^2)$ (forme $\f{u'}{1+u^2}$).
- Une primitive de $x \mapsto \cos x\sin^3 x$ sur $\R$ est $x \mapsto \f{\sin^4 x}{4}$ (forme $u'u^\alpha$).
On a souvent des fonctions de la forme $x \mapsto f(ax+b)$, avec $a \neq 0$. Si $F$ est une primitive de $f$ :
Une primitive de $x \mapsto f(ax+b)$ est $x \mapsto \f{F(ax+b)}{a}$.
Une primitive de $x \mapsto \sin(5x+2)$ est $x \mapsto -\f{\cos(5x+2)}{5}$.
De même, pour $a > 0$, on factorise : $ \f{1}{x^2+a^2} = \f{1}{a^2} \times \f{1}{1+\pa{\f{x}{a}}^2}, $ d'où :
Une primitive de $x \mapsto \f{1}{x^2+a^2}$ est $x \mapsto \f{1}{a}\Arctan\pa{\f{x}{a}}$.
Plus généralement, soit $P(x) = ax^2 + bx + c$, avec $a \neq 0$, un polynôme de degré $2$ de discriminant strictement négatif. Sa forme canonique est $P(x) = a\pa{(x-p)^2 + q^2}$ avec $p = -\f{b}{2a}$ et $q > 0$, donc $\f{1}{P(x)} = \f{1}{a} \times \f{1}{(x-p)^2 + q^2}$, qu'on primitive en combinant les deux règles précédentes :
Une primitive de $x \mapsto \f{1}{(x-p)^2+q^2}$ est $x \mapsto \f{1}{q}\Arctan\pa{\f{x-p}{q}}$.
Comme $x^2 + 2x + 5 = (x+1)^2 + 2^2$, une primitive de $x \mapsto \f{1}{x^2+2x+5}$ est $x \mapsto \f{1}{2}\Arctan\pa{\f{x+1}{2}}$.
Reconnaître une dérivée de produit, $(uv)' = u'v + uv'$, ou de quotient, $\pa{\f{u}{v}}' = \f{u'v - uv'}{v^2}$, est plus rare et plus difficile que pour une composée : la formule comporte deux termes et on ne voit pas directement $u$ et $v$. Si l'on ne reconnaît rien, on ne reste pas bloqué : on procède comme pour une dérivée « à trous ». On devine la forme de la primitive d'après ce que fait la dérivation, puis on détermine les coefficients en dérivant et en identifiant.
Produit. Pour $P$ polynomial, $\pa{P(x)\e^{x^2}}' = \pa{P'(x) + 2xP(x)}\e^{x^2}$ : on obtient encore un polynôme fois $\e^{x^2}$, mais le facteur $2x$ (dérivée de $x^2$) fait monter le degré d'une unité. Par exemple, $$ \pa{x\e^{x^2}}' = (1 + 2x^2)\e^{x^2} \qquad \text{et} \qquad \pa{x^2\e^{x^2}}' = (2x + 2x^3)\e^{x^2}. $$ Pour primitiver $x \mapsto (1+2x^2)\e^{x^2}$, dont le polynôme est de degré $2$, on cherche donc une primitive de la forme $P(x)\e^{x^2}$ avec $P$ de degré $1$.
Quotient. La dérivée d'un quotient a un dénominateur élevé au carré : par exemple $\pa{\f{\sin x}{x}}' = \f{x\cos x - \sin x}{x^2}$. Si l'on voit un carré $v^2$ au dénominateur, on cherche donc une primitive de dénominateur $v$.
- Une primitive de $x \mapsto (1 + 2x^2)\e^{x^2}$ sur $\R$ : on cherche $x \mapsto (ax + b)\e^{x^2}$, de dérivée $(2ax^2 + 2bx + a)\e^{x^2}$. Par identification, $a = 1$ et $b = 0$, d'où la primitive $x \mapsto x\e^{x^2}$.
- Une primitive de $x \mapsto \f{x\e^x}{(1+x)^2}$ sur $\Intoo{-1}{\pinf}$ : on cherche $x \mapsto \f{a\e^x}{1+x}$, de dérivée $\f{a\e^x(1+x) - a\e^x}{(1+x)^2} = \f{a\,x\e^x}{(1+x)^2}$. Ainsi $a = 1$ et la primitive est $x \mapsto \f{\e^x}{1+x}$.
- Une primitive de $x \mapsto \f{x\cos x - \sin x}{x^2}$ sur $\R_+^*$ : on cherche $x \mapsto \f{a\cos x + b\sin x}{x}$, de dérivée $\f{b\,x\cos x - a\,x\sin x - a\cos x - b\sin x}{x^2}$. Par identification, $a = 0$ et $b = 1$, d'où la primitive $x \mapsto \f{\sin x}{x}$.
B - Techniques de primitivation de fonctions trigonométriques
Pour primitiver $x \mapsto \e^{ax}\cos(bx)$ ou $x \mapsto \e^{ax}\sin(bx)$, avec $a, b \in \R$ non tous deux nuls, on passe par l'exponentielle complexe :
Une primitive de $x \mapsto \e^{ax}\cos(bx)$ est $x \mapsto \pRe{\f{\e^{(a+\i b)x}}{a+\i b}}$ ; de même pour $\sin$, avec $\mathrm{Im}$.
Une primitive de $x \mapsto \e^x\sin x$ sur $\R$ est $x \mapsto \f{\e^x}{2}(\sin x - \cos x)$.
Comme $\e^x\sin x = \pIm{\e^{(1+\i)x}}$, une primitive est $$ x \mapsto \pIm{\f{\e^{(1+\i)x}}{1+\i}} = \pIm{\f{(1-\i)\e^x\e^{\i x}}{2}} = \f{\e^x}{2}\pIm{(1-\i)(\cos x + \i\sin x)} = \f{\e^x}{2}(\sin x - \cos x). $$ On le vérifie en dérivant : $\f{\e^x}{2}(\sin x - \cos x) + \f{\e^x}{2}(\cos x + \sin x) = \e^x\sin x$.
Pour primitiver un produit de puissances de $\cos$ et de $\sin$, on le linéarise (cf. chapitre « Nombres complexes »), c'est-à-dire qu'on l'écrit comme combinaison linéaire de $\cos(kx)$ et de $\sin(kx)$, puis on primitive terme à terme.
Une primitive de $\cos^2$ sur $\R$ est $x \mapsto \f{x}{2} + \f{\sin(2x)}{4}$, et une primitive de $\sin^3$ est $x \mapsto -\f{3\cos x}{4} + \f{\cos(3x)}{12}$.
Par linéarisation, $\cos^2 x = \f{1 + \cos(2x)}{2}$ et $$ \sin^3 x = \pa{\f{\e^{\i x} - \e^{-\i x}}{2\i}}^3 = \f{\e^{3\i x} - 3\e^{\i x} + 3\e^{-\i x} - \e^{-3\i x}}{-8\i} = \f{3\sin x - \sin(3x)}{4}, $$ puis on primitive terme à terme.
II) Intégrale d'une fonction continue
\setlength\parindent{1.5em} Pour une fonction continue $f : \Intff{a}{b} \to \R$, l'intégrale $\Int{a}{b} f(t)\dt$ est l'aire algébrique comprise entre la courbe de $f$ et l'axe des abscisses : les parties situées sous l'axe comptent négativement.
Pour l'approcher, on découpe $\Intff{a}{b}$ en $n$ morceaux de même largeur $(b-a)/n$ ; sur le $k$-ième morceau (pour ${0 \leq k \leq n-1}$), on remplace $f$ par sa valeur $f\pa{a + k(b-a)/n}$ à gauche. On obtient $n$ rectangles, dont la somme des aires algébriques approche l'intégrale, d'autant mieux que $n$ est grand.
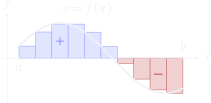
Dans le chapitre « Intégration sur un segment », on démontrera que cette somme d'aires de rectangles, appelée somme de Riemann, converge vers l'intégrale : $$ \lim_{n \to +\infty} \f{b-a}{n}\sum_{k=0}^{n-1} f\pa{a + k\f{b-a}{n}} = \Int{a}{b} f(t)\dt. $$ En attendant, on admet cette convergence, donc l'existence de l'intégrale d'une fonction continue, ainsi que les résultats qui suivent, et on pose $\Int{a}{a} f = 0$, $\Int{b}{a} f = -\Int{a}{b} f$.
A - Propriétés de l'intégrale
Soient $f, g \in \Cs(I, \C)$, $a, b, c \in I$ et $\lambda, \mu \in \C$.
- Intégrale d'une constante : $\Int{a}{b} \lambda\dt = \lambda(b - a)$.
- Parties réelle et imaginaire : $\pRe{\Int{a}{b} f} = \Int{a}{b} \pRe{f}$ et $\pIm{\Int{a}{b} f} = \Int{a}{b} \pIm{f}$.
- Conjugaison : $\overline{\Int{a}{b} f(t)\dt} = \Int{a}{b} \overline{f(t)}\dt$.
- Linéarité : $\Int{a}{b} \pa{\lambda f(t) + \mu g(t)}\dt = \lambda\Int{a}{b} f(t)\dt + \mu\Int{a}{b} g(t)\dt$.
- Relation de Chasles : $\Int{a}{c} f(t)\dt = \Int{a}{b} f(t)\dt + \Int{b}{c} f(t)\dt$.
- Inégalité triangulaire : Si $a \leq b$, $\abs{\Int{a}{b} f(t)\dt} \leq \Int{a}{b} \abs{f(t)}\dt$.
La proposition suivante fait intervenir des inégalités : les fonctions y sont donc à valeurs réelles. Attention aussi à l'ordre des bornes.
Soient $a, b \in \R$ avec $a \leq b$ et $f, g \in \Cs\pa{\Intff{a}{b}, \R}$.
- Positivité : Si $f \geq 0$ sur $\Intff{a}{b}$, alors $\Int{a}{b} f(t)\dt \geq 0$.
- Stricte positivité : Si $f \geq 0$ sur $\Intff{a}{b}$, $a < b$ et $f$ n'est pas identiquement nulle, alors $\Int{a}{b} f(t)\dt > 0$.
Par contraposée, si $a < b$ et si $f$ est de signe constant sur $\Intff{a}{b}$ et d'intégrale nulle, alors $f$ est nulle sur $\Intff{a}{b}$. - Croissance : Si $f \leq g$ sur $\Intff{a}{b}$, alors $\Int{a}{b} f(t)\dt \leq \Int{a}{b} g(t)\dt$.
B - Théorème fondamental de l'analyse
Soient $f \in \Cs(I, \C)$ et $a,b \in I$.
- Existence de primitives : La fonction $x \mapsto \Int{a}{x} f(t)\dt$ est une primitive de $f$ sur $I$. Plus précisément, pour tout $A \in \C$, la fonction $x \mapsto A + \Int{a}{x} f(t)\dt$ est l'unique primitive de $f$ sur $I$ qui vaut $A$ en $a$.
En particulier, toute fonction continue sur un intervalle possède des primitives. - Calcul d'intégrales : Pour toute primitive $F$ de $f$ sur $I$, $$ \Int{a}{b} f(t)\dt = F(b) - F(a), \qquad \text{quantité notée } \pac{F}_a^b \text{ ou } \pac[\big]{F(t)}_{t=a}^{t=b}. $$
On admet le point (i). Pour le point (ii), si $F$ est une primitive de $f$, $x \mapsto F(x) - F(a)$ est une primitive de $f$ nulle en $a$, donc, par unicité, $F(x) - F(a) = \Int{a}{x} f(t)\dt$ pour tout $x \in I$ ; on évalue en $x = b$.
Essayons de comprendre intuitivement le rapport entre primitive et intégrale. Posons $F(x) = \Int{a}{x} f(t)\dt$. Calculons de deux façons l'aire sous la courbe de $f$ entre $x$ et $x+h$, où $h > 0$ est petit :
- d'une part, par la relation de Chasles, elle vaut $$\Int{a}{x+h} f(t)\dt - \Int{a}{x} f(t)\dt = F(x+h) - F(x) ;$$
- d'autre part, comme $h$ est petit, $f(t) \approx f(x)$ pour tout $t \in [x, x+h]$~: cette aire est presque celle du rectangle, de largeur $h$ et de hauteur $f(x)$, donc elle vaut environ $h\,f(x)$.
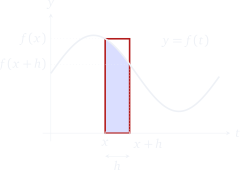
On en déduit $F(x+h) - F(x) \approx h\,f(x)$, soit $\f{F(x+h) - F(x)}{h} \approx f(x)$ pour $h$ proche de $0$. Cela dit exactement que $F$ est dérivable en $x$ de dérivée $f(x)$ : $F$ est une primitive de $f$.
- Pour tout $\alpha \geq 0$, $\Int{0}{1} t^\alpha\dt = \pac{\f{t^{\alpha+1}}{\alpha+1}}_{t=0}^{t=1} = \f{1}{\alpha+1}$.
- $\Int{0}{1} \f{\dt}{1 + t^2} = \pac[\big]{\Arctan}_0^1 = \f{\pi}{4}$ et $\Int{0}{2\pi} \cos t\dt = \pac{\sin}_0^{2\pi} = 0$.
- $\Int{0}{2\pi} \abs{\sin t}\dt = \Int{0}{\pi} \sin t\dt - \Int{\pi}{2\pi} \sin t\dt = \pac{-\cos}_0^\pi - \pac{-\cos}_\pi^{2\pi} = 2 + 2 = 4$.
Bien que ce chapitre soit surtout consacré au calcul exact d’intégrales, la croissance de l’intégrale et l’inégalité triangulaire permettent aussi d’obtenir des inégalités.
Pour tout $x \in \R$, $\e^x \geq 1 + x$.
- Si $x \geq 0$, comme $\e^t \geq 1$ pour tout $t \in \Intff{0}{x}$, $ \e^x - 1 = \Int{0}{x} \e^t\dt \geq \Int{0}{x} 1\dt = x. $ (bornes dans le bon ordre)
- Si $x < 0$, comme $\e^t \leq 1$ pour tout $t \in \Intff{x}{0}$, $1 - \e^x = \Int{x}{0} \e^t\dt \leq \Int{x}{0} 1\dt = -x$.
Pour tout $x \in \R$, $\abs{\sin x} \leq \abs{x}$.
Pour $x \geq 0$, par l'inégalité triangulaire, $ \abs{\sin x} = \abs{\Int{0}{x} \cos t\dt} \leq \Int{0}{x} \abs{\cos t}\dt \leq \Int{0}{x} 1\dt = x = \abs{x}. $
Pour $x < 0$, par imparité du sinus, $\abs{\sin x} = \abs{\sin(-x)} \leq -x = \abs{x}$.
C - Intégration par parties
Rappelons qu'une fonction $f : I \to \C$ est de classe $\Cs^1$ sur $I$ si elle est dérivable sur $I$ et si $f'$ est continue sur $I$. Par exemple, d'après le théorème fondamental de l'analyse, toute primitive d'une fonction continue est de classe $\Cs^1$.
Soient $u, v \in \Cs^1(I, \C)$ et $a, b \in I$. Alors $$ \Int{a}{b} u'(t)v(t)\dt = \pac[\big]{u(t)v(t)}_{t=a}^{t=b} - \Int{a}{b} u(t)v'(t)\dt. $$
La fonction $uv$ est dérivable de dérivée $(uv)' = u'v + uv'$, continue car $u, v, u', v'$ le sont. Par le théorème fondamental de l'analyse et par linéarité de l'intégrale, $$ \pac{uv}_a^b = \Int{a}{b} (uv)' = \Int{a}{b} u'v + \Int{a}{b} uv'. \qedhere $$
On choisit pour $v$ le facteur qui se simplifie en le dérivant (polynôme, $\ln$, $\Arctan$) et pour $u'$ celui que l'on sait primitiver (exponentielle, sinus, cosinus, ou $1$ s'il n'y a qu'un seul facteur).
$\Int{0}{1} t^2\e^t\dt = e - 2$ et $\Int{0}{1} t^3\e^{t^2}\dt = \f{1}{2}$.
$$ \Int{0}{1} \underbrace{t^2}_{v(t)}\,\underbrace{\e^t}_{u'(t)}\dt \underset{\text{IPP}}{=} \pac{t^2\e^t}_0^1 - 2\Int{0}{1} \underbrace{t}_{v(t)}\,\underbrace{\e^t}_{u'(t)}\dt \underset{\text{IPP}}{=} e - 2\pa{\pac{t\e^t}_0^1 - \Int{0}{1} \e^t\dt} = e - 2\pa{e - (e - 1)} = e - 2. $$
$$ \Int{0}{1} \underbrace{t\e^{t^2}}_{u'(t)} \times \underbrace{t^2}_{v(t)}\dt \underset{\text{IPP}}{=} \pac{\f{\e^{t^2}}{2} \times t^2}_{t=0}^{t=1} - \Int{0}{1} \f{\e^{t^2}}{2} \times 2t\dt = \f{e}{2} - \pac{\f{\e^{t^2}}{2}}_{t=0}^{t=1} = \f{e}{2} - \f{e - 1}{2} = \f{1}{2}. \qedhere $$
$\Int{0}{\pi} \e^t\cos t\dt = -\f{\e^\pi + 1}{2}$.
Notons $I$ cette intégrale. On intègre deux fois par parties, en primitivant à chaque fois l'exponentielle, et on retombe sur $I$ : $$ I = \Int{0}{\pi} \underbrace{\e^t}_{u'(t)}\,\underbrace{\cos t}_{v(t)}\dt \underset{\text{IPP}}{=} \pac{\e^t\cos t}_0^\pi + \Int{0}{\pi} \underbrace{\e^t}_{u'(t)}\,\underbrace{\sin t}_{v(t)}\dt \underset{\text{IPP}}{=} -\e^\pi - 1 + \underbrace{\pac{\e^t\sin t}_0^\pi}_{= 0} - I, $$ donc $2I = -\e^\pi - 1$.
On peut aussi intégrer par parties dans une intégrale à borne variable pour obtenir une primitive. On écrit alors $\Int{}{x} f(t)\dt$, sans borne inférieure : cette notation désigne une primitive de $f$, définie à une constante additive près, et le signe « $=$ » n'est qu'une égalité à cette constante près.
Sur $\R_+^*$, $\Int{}{x} \ln t\dt = x\ln x - x$, et sur $\R$, $\Int{}{x} \Arctan t\dt = x\Arctan x - \f{1}{2}\ln\pa{1 + x^2}$.
$$\begin{align*} \Int{}{x} \underbrace{1}_{u'(t)} \times \underbrace{\ln t}_{v(t)}\dt &\underset{\text{IPP}}{=} x\ln x - \Int{}{x} t \times \f{1}{t}\dt = x\ln x - x, \\ \Int{}{x} \underbrace{1}_{u'(t)} \times \underbrace{\Arctan t}_{v(t)}\dt &\underset{\text{IPP}}{=} x\Arctan x - \Int{}{x} \f{t}{1 + t^2}\dt = x\Arctan x - \f{1}{2}\ln\pa{1 + x^2}. \qedhere \end{align*}$$
D - Changement de variable
Soient $\varphi \in \Cs^1(I, \R)$ à valeurs dans $J$, $f \in \Cs(J, \C)$ et $a, b \in I$. Alors $$ \Int{a}{b} f\pa{\varphi(t)}\varphi'(t)\dt = \Int{\varphi(a)}{\varphi(b)} f(x)\dx. $$
Soit $F$ une primitive de $f$ sur $J$. Comme $f$ est continue, $F$ est de classe $\Cs^1$ sur $J$, et $\varphi$ est de classe $\Cs^1$ sur $I$ : la fonction $F \circ \varphi$ est donc de classe $\Cs^1$ sur $I$, de dérivée $\varphi' \times (f \circ \varphi)$. Par le théorème fondamental de l'analyse, $$ \Int{a}{b} f\pa{\varphi(t)}\varphi'(t)\dt = \pac{F \circ \varphi}_a^b = F\pa{\varphi(b)} - F\pa{\varphi(a)} = \Int{\varphi(a)}{\varphi(b)} f(x)\dx. \qedhere $$
Dans la pratique, pour calculer une intégrale $\Int{}{} f(x)\dx$ avec le changement de variable $x = \varphi(t)$, on ne cite pas le théorème : on suit la recette ci-dessous. Les manipulations de $\dd x$ et de $\dt$ ne sont pas rigoureuses en elles-mêmes, c'est le théorème qui les justifie, mais c'est bien ainsi que l'on rédige un changement de variable.
- On part de $x = \varphi(t)$ et on dérive par rapport à $t$ : $\f{\dd x}{\dd t} = \varphi'(t)$, donc $\dd x = \varphi'(t)\dt$ ;
- On multiplie par $f(x) = f\pa{\varphi(t)}$ : $f(x)\dx = f\pa{\varphi(t)}\varphi'(t)\dt$ ;
- On change les bornes : quand $t$ va de $a$ à $b$, $x = \varphi(t)$ va de $\varphi(a)$ à $\varphi(b)$.
Une intégrale ne doit jamais mélanger les deux variables $x$ et $t$.
$\Int{0}{1} \f{\dx}{\e^x + 1} = 1 + \ln 2 - \ln(1 + e)$.
On pose $u = \e^x$. Alors $\du = \e^x\dx = u\dx$, donc $\dx = \f{\du}{u}$, et quand $x$ va de $0$ à $1$, $u$ va de $1$ à $e$ : $$ \Int{0}{1} \f{\dx}{\e^x + 1} = \Int{1}{e} \f{\du}{u(u + 1)} = \Int{1}{e} \pa{\f{1}{u} - \f{1}{u + 1}}\du = \pac{\ln u - \ln(u + 1)}_1^e = 1 - \ln(1 + e) + \ln 2. \qedhere $$
$\Int{0}{1} \sqrt{1 - x^2}\dx = \f{\pi}{4}$ (l'aire d'un quart de disque unité).
On pose $x = \sin t$. Alors $\dd x = \cos t\dt$, et quand $t$ va de $0$ à $\f{\pi}{2}$, $x$ va de $0$ à $1$. De plus, pour $t \in \Intff{0}{\f{\pi}{2}}$,
$\sqrt{1 - x^2} = \sqrt{1 - \sin^2 t} = \abs{\cos t} = \cos t$, donc $$
\Int{0}{1} \sqrt{1 - x^2}\dx = \Int{0}{\f{\pi}{2}} \cos^2 t\dt = \Int{0}{\f{\pi}{2}} \f{1 + \cos(2t)}{2}\dt = \pac{\f{t}{2} + \f{\sin(2t)}{4}}_0^{\f{\pi}{2}} = \f{\pi}{4}. \qedhere
$$
On peut aussi changer de variable dans une intégrale à borne variable pour obtenir une primitive.
Une primitive de $x \mapsto \cos(2\ln x)$ sur $\R_+^*$ est $x \mapsto \f{x}{5}\pa{\cos(2\ln x) + 2\sin(2\ln x)}$.
On pose $u = \e^t$, i.e. $t = \ln u$, de sorte que $\du = \e^t\dt$ : $$\begin{align*} \Int{}{x} \cos(2\ln u)\du &= \Int{}{\ln x} \e^t\cos(2t)\dt = \pRe{\Int{}{\ln x} \e^{(1+2\i)t}\dt} = \pRe{\f{\e^{(1+2\i)\ln x}}{1 + 2\i}} \\ &= \f{x}{5}\pRe{\e^{2\i\ln x}(1 - 2\i)} = \f{x}{5}\pa{\cos(2\ln x) + 2\sin(2\ln x)}. \qedhere \end{align*}$$
Lorsqu'une fonction présente une symétrie ou une périodicité, son intégrale se simplifie, et un calcul peut parfois être évité entièrement.
Soient $f \in \Cs(\R, \C)$ et $a \in \R$.
- Parité : Si $f$ est paire, $\Int{-a}{a} f(t)\dt = 2\Int{0}{a} f(t)\dt$. Si $f$ est impaire, $\Int{-a}{a} f(t)\dt = 0$.
- Périodicité : Si $f$ est $T$-périodique, $\Int{a}{a+T} f(t)\dt = \Int{0}{T} f(t)\dt$.
- D'après la relation de Chasles, $\Int{-a}{a} f(t)\dt = \Int{-a}{0} f(x)\dx + \Int{0}{a} f(t)\dt$.
Dans la première intégrale, on pose $x = -t$ : $\dx = -\dt$, et quand $x$ va de $-a$ à $0$, $t$ va de $a$ à $0$. Donc $$ \Int{-a}{0} f(x)\dx = \Int{a}{0} f(-t)\pa{-\dt} = \Int{0}{a} f(-t)\dt, \qquad \text{d'où} \qquad \Int{-a}{a} f(t)\dt = \Int{0}{a} \pa{f(t) + f(-t)}\dt. $$ Si $f$ est paire, $f(t) + f(-t) = 2f(t)$ ; si $f$ est impaire, $f(t) + f(-t) = 0$. - D'après la relation de Chasles, $\Int{a}{a+T} f(t)\dt = \Int{a}{T} f(t)\dt + \Int{T}{a+T} f(x)\dx$.
Dans la seconde intégrale, on pose $x = t + T$ : $\dx = \dt$, et quand $x$ va de $T$ à $a + T$, $t$ va de $0$ à $a$. Donc, par $T$-périodicité, $$ \Int{T}{a+T} f(x)\dx = \Int{0}{a} f(t + T)\dt = \Int{0}{a} f(t)\dt, $$ et, par la relation de Chasles, $\Int{a}{a+T} f(t)\dt = \Int{a}{T} f(t)\dt + \Int{0}{a} f(t)\dt = \Int{0}{T} f(t)\dt$.
Les deux intégrales suivantes sont nulles.
- $\Int{3+\pi}{3+3\pi} \sin t\dt = \Int{-\pi}{\pi} \sin t\dt = 0$ car l'intervalle est de longueur $2\pi$ (période du sinus), puis par imparité du sinus.
- $\Int{-1}{1} t^4\sin(t^3)\dt = 0$ car la fonction $t \mapsto t^4\sin(t^3)$ est impaire.
III) Introduction à la décomposition en éléments simples
Objectif : primitiver les fractions rationnelles, quotients de deux polynômes. On admet pour cela quelques résultats sur les polynômes, démontrés dans un chapitre ultérieur. On note $\R[X]$ l'ensemble des polynômes à coefficients réels, comme $X^3 - 2X + 1$.
A - Division euclidienne des polynômes
Comme pour les entiers, on peut diviser un polynôme par un autre : le quotient est un polynôme, et le reste est « plus petit » que le diviseur, au sens du degré. Ce résultat est admis ; il sera démontré dans le chapitre sur les polynômes.
Soient $A$ et $B$ deux polynômes, avec $B \neq 0$. Il existe un unique couple $(Q, R)$ de polynômes tel que $$ A = BQ + R \qquad \text{et} \qquad \deg R < \deg B \quad (\text{avec la convention } \deg 0 = -\infty). $$ Le polynôme $Q$ est le quotient et le polynôme $R$ le reste de la division euclidienne de $A$ par $B$.
Montrons sur un exemple comment effectuer la division euclidienne de $A = 2X^4 - X^3 + 3X - 1$ par $B = X^2 + 1$. On la pose comme une division d'entiers : $$\begin{equation*} \renewcommand{\arraystretch}{1.2} \renewcommand{\arraycolsep}{2pt} \begin{array}{rrrrr|rrr} 2X^4&-X^3 & &+3X & - 1&X^2 +1& & \\ \cline{6-8} -2X^4& & -2X^2 & & &2X^2&-X&-2\\ \cline{1-5} & -X^3 & -2X^2 & +3X & -1 & & & \\ & +X^3 & & +X& & & & \\ \cline{2-5} & &-2X^2 & +4X & -1 & & \\ & &2X^2&& +2 & & \\ \cline{3-5} & & & 4X & +1 & & \\ \end{array} \end{equation*}$$
- Première étape. Le terme de plus haut degré de $A$ est $2X^4$, et $\f{2X^4}{X^2} = 2X^2$ : c'est le premier terme du quotient. On retranche $2X^2 \times B = 2X^4 + 2X^2$ à $A$, ce qui donne $-X^3 - 2X^2 + 3X - 1$.
- Étapes suivantes. On recommence avec ce nouveau polynôme : $\f{-X^3}{X^2} = -X$, puis $\f{-2X^2}{X^2} = -2$.
- On s'arrête dès que le reste est de degré strictement inférieur à celui de $B$ : ici $\deg(4X + 1) = 1 < 2$.
- La division euclidienne de $A$ par $B$ s'écrit donc : $ \underbrace{2X^4 - X^3 + 3X - 1}_{A} = \underbrace{(X^2+1)}_{B}\,\underbrace{(2X^2-X-2)}_{Q} + \underbrace{4X + 1}_{R}. $
Si le reste de la division euclidienne de $A$ par $B$ est nul, alors $A = BQ$ et on dit que $B$ divise $A$.
Soient $P$ un polynôme et $\lambda \in \R$. Alors $P(\lambda) = 0$ $\iff$ $X - \lambda$ divise $P$.
La division euclidienne de $P$ par $X - \lambda$ s'écrit $P = (X - \lambda)Q + R$ avec $\deg R < 1$, donc $R$ est une constante. En évaluant en $\lambda$, on obtient $P(\lambda) = R$. Ainsi $P(\lambda) = 0$ si et seulement si $R = 0$, i.e. si et seulement si $X - \lambda$ divise $P$.
Soient $P$ un polynôme non nul et $\lambda \in \R$. La multiplicité de $\lambda$ dans $P$ est le plus grand entier $m$ tel que $(X - \lambda)^m$ divise~$P$. Si $m = 1$, on dit que $\lambda$ est une racine simple de $P$ ; si $m = 2$, on dit que $\lambda$ est une racine double.
Le polynôme $P = (X-2)^2(X^2+1)$ admet $2$ pour racine double, et n'a pas d'autre racine réelle.
Lorsque le polynôme est donné sous forme développée, on cherche à le factoriser : on repère une racine évidente, puis on effectue la division euclidienne par le facteur correspondant.
Le polynôme $P = X^3 - 5X^2 + 8X - 4$ admet $1$ pour racine simple et $2$ pour racine double.
On a $P(1) = 1 - 5 + 8 - 4 = 0$, donc $X - 1$ divise $P$. Après division euclidienne de $P$ par $X - 1$, on obtient $$ P = (X-1)\pa{X^2 - 4X + 4} = (X-1)(X-2)^2. $$ On lit sur cette factorisation que $1$ est racine simple de $P$ et que $2$ en est racine double.
Dans ces exemples, les multiplicités se lisent d'un coup d'œil sur la forme factorisée : par exemple, le facteur $(X-2)^2$ apparaît dans l'écriture de $P$, et $X^2 + 1$ ne s'annule pas en $2$. Il faudrait néanmoins montrer que $(X-2)^3$ ne divise pas $P$, ce que nous ne faisons pas ici. La multiplicité d'une racine se lit sur la factorisation, exactement comme l'exposant d'un nombre premier se lit dans la décomposition d'un entier (par exemple $12 = 2^2 \times 3$) ; cela sera justifié dans le chapitre sur les polynômes. L'analogie va plus loin : de même que tout entier se factorise en un produit de nombres premiers, tout polynôme à coefficients réels se factorise en un produit de polynômes « irréductibles ». Ce résultat est lui aussi admis.
Soit $P$ un polynôme non nul à coefficients réels. Il s'écrit, de façon unique à l'ordre des facteurs près, comme un produit de polynômes à coefficients réels : $$ P = a\,\Prod{i=1}{r} (X - \lambda_i)^{m_i}\,\Prod{j=1}{s} \pa{X^2 + b_jX + c_j}^{n_j}, $$ où $a \in \R^*$, les $\lambda_i$ sont des réels distincts, et les trinômes $X^2 + b_jX + c_j$ sont distincts et de discriminant strictement négatif. Cette écriture est la factorisation irréductible de $P$ sur $\R$ : les facteurs $X - \lambda$ et $X^2 + b_jX + c_j$ sont les polynômes irréductibles unitaires de $\R[X]$.
B - Décomposition en éléments simples sur $\R$
On sait réduire des fractions au même dénominateur : $\f{1}{X} - \f{1}{X+1} = \f{1}{X(X+1)}$. La décomposition en éléments simples est l'opération inverse : elle écrit une fraction rationnelle « compliquée » comme une somme de fractions plus simples. L'intérêt est que l'on saura primitiver chacun des termes obtenus. Nous admettons le résultat suivant.
Soient $A, B \in \R[X]$ avec $B \ne 0$, et $B = \gamma\prod_{i=1}^{r} (X - \lambda_i)^{m_i} \prod_{j=1}^{s} \pa{X^2 + b_jX + c_j}^{n_j}$ sa factorisation irréductible sur $\R$. Il existe un unique polynôme $E$ et d'uniques réels $a_{i,k}$, $\alpha_{j,k}$, $\beta_{j,k}$ tels que $$ \f{A}{B} = E + \sum_{i=1}^{r} \underbrace{\sum_{k=1}^{m_i} \f{a_{i,k}}{(X - \lambda_i)^k}}_{\text{dus à } (X - \lambda_i)^{m_i}} + \sum_{j=1}^{s} \underbrace{\sum_{k=1}^{n_j} \f{\alpha_{j,k}X + \beta_{j,k}}{\pa{X^2 + b_jX + c_j}^k}}_{\text{dus à } \pa{X^2 + b_jX + c_j}^{n_j}}. $$ Le polynôme $E$ est la partie entière de $\f{A}{B}$ (le quotient de la division euclidienne de $A$ par $B$), et les termes des sommes sont ses éléments simples.
Voyons la méthode générale sur l'exemple suivant : $\f{X^9 + 1}{(X-1)^3(X+2)(X^2+1)^2}$.
- Calcul de la partie entière. On effectue la division euclidienne de $X^9 + 1$ par le dénominateur : le quotient est $X + 1$, et on note $R$ le reste : $X^9 + 1 = (X-1)^3(X+2)(X^2+1)^2\,(X + 1) + R,$ d'où $$ \f{X^9 + 1}{(X-1)^3(X+2)(X^2+1)^2} = X + 1 + \f{R}{(X-1)^3(X+2)(X^2+1)^2}. $$
- Factorisation du dénominateur. Il est déjà factorisé, et le trinôme $X^2 + 1$ ne se factorise pas sur $\R$ car son discriminant est strictement négatif.
- Décomposition en éléments simples. Il existe des réels $a, b, c, d, e, f, g, h$ tels que $$ \f{X^9 + 1}{(X-1)^3(X+2)(X^2+1)^2} = X + 1 + \f{a}{(X-1)^3} + \f{b}{(X-1)^2} + \f{c}{X-1} + \f{d}{X+2} + \f{eX + f}{(X^2+1)^2} + \f{gX + h}{X^2+1}. $$
Il nous reste maintenant à voir comment calculer ces coefficients. Pour cela, on peut utiliser les quatre méthodes suivantes :
| (i) | Multiplier par $(X - \lambda)^m$ puis évaluer en $\lambda$, réel ou complexe. |
| (ii) | Multiplier par $X$ puis passer à la limite en $+\infty$ (partie entière nulle). |
| (iii) | Évaluer en un point. |
| (iv) | Mettre au même dénominateur et identifier. |
Ces méthodes sont classées de la meilleure à la moins bonne. L'identification des coefficients donne directement un système linéaire (une équation pour chaque coefficient à déterminer) : on peut toujours le résoudre, mais cela devient fastidieux, surtout à partir de $4$ inconnues.
$\f{X+5}{X^2(X-3)} = -\f{5}{3X^2} - \f{8}{9X} + \f{8}{9(X-3)}$.
La partie entière est nulle, donc pour certains réels $a, b, c$ : $\f{X+5}{X^2(X-3)} = \f{a}{X^2} + \f{b}{X} + \f{c}{X-3}$.
- Calcul de $a$. On multiplie par $X^2$ puis on évalue en $0$ : $a = \f{5}{-3} = -\f{5}{3}$.
- Calcul de $c$. On multiplie par $X - 3$ puis on évalue en $3$ : $c = \f{8}{9}$.
- Calcul de $b$. On ne peut pas récupérer $b$ en multipliant par $X$ puis en évaluant en $0$, à cause du pôle double $X^2$ : le terme $\f{a}{X^2}$ deviendrait $\f{a}{X}$, non défini en $0$.
On multiplie donc par $X$ puis on passe à la limite en $+\infty$ : $0 = b + c$, donc $b = -c = -\f{8}{9}$.
$\f{X^3 - X^2 + 2X + 2}{(X-1)(X^2+1)} = 1 + \f{2}{X-1} - \f{2X+1}{X^2+1}$.
Par division euclidienne, $X^3 - X^2 + 2X + 2 = \overbrace{\pa{X^3 - X^2 + X - 1}}^{(X-1)(X^2+1)} \times 1 + (X + 3)$, donc pour certains réels $a, b, c$ : $$ \f{X^3 - X^2 + 2X + 2}{(X-1)(X^2+1)} = 1 + \f{a}{X-1} + \f{bX + c}{X^2+1}. $$
- Calcul de $a$. On multiplie par $X - 1$ puis on évalue en $1$ : $a = \f{4}{2} = 2$.
- Calcul de $b$ et $c$, méthode 1. On ne peut pas multiplier directement par $X$ puis passer à la limite en $+\infty$ : la partie entière $1$ deviendrait $X$, de limite infinie. On passe donc d'abord la partie entière à gauche : $$
\f{X^3 - X^2 + 2X + 2}{(X-1)(X^2+1)} - 1 = \f{X+3}{(X-1)(X^2+1)} = \f{a}{X-1} + \f{bX + c}{X^2+1},
$$ puis on multiplie par $X$ et on passe à la limite en $+\infty$ : $0 = a + b$, donc $b = -2$.
On évalue ensuite en $0$ : $-2 = 1 - a + c$, donc $c = -1$. - Calcul de $b$ et $c$, méthode 2. On multiplie par $X^2 + 1$ puis on évalue en $\i$, racine de $X^2+1$. La partie entière et le terme en $a$ disparaissent, et il n'est plus besoin de les passer à gauche : $$ b\i + c = \f{\i^3 - \i^2 + 2\i + 2}{\i - 1} = \f{3 + \i}{\i - 1} = \f{(3 + \i)(-1 - \i)}{2} = -1 - 2\i. $$ Comme $b$ et $c$ sont réels, on identifie les parties réelles et imaginaires : $b = -2$ et $c = -1$.
C - Primitivation des fractions rationnelles
D'après ce qui précède, une fraction rationnelle est la somme de sa partie entière, qui se primitive comme un polynôme, et de ses éléments simples. Il suffit donc de savoir primitiver chaque élément simple.
Pôles réels. Soient $\lambda \in \R$, $k \geq 2$ un entier et $I$ un intervalle ne contenant pas $\lambda$. Sur $I$ :
$\displaystyle \Int{}{x} \f{\dt}{t - \lambda} = \ln\abs{x - \lambda}$ $\displaystyle \Int{}{x} \f{\dt}{(t - \lambda)^k} = -\f{1}{(k-1)(x - \lambda)^{k-1}}$
Polynôme du second degré de discriminant strictement négatif, $(X - p)^2 + q^2$ avec $q > 0$. On primitive sur $\R$.
- Élément simple $\f{\alpha X + \beta}{(X - p)^2 + q^2}$. On fait apparaître au numérateur la dérivée $2(X - p)$ du dénominateur, pour obtenir un terme de la forme $\f{u'}{u}$ ; il ne reste plus de $X$ au numérateur du second terme : $$
\f{\alpha X + \beta}{(X - p)^2 + q^2} = \f{\alpha}{2} \cdot \f{2(X - p)}{(X - p)^2 + q^2} + (\beta + \alpha p)\,\f{1}{(X - p)^2 + q^2}.
$$ Le premier terme donne un $\ln$, le second un $\Arctan$ :
$\displaystyle \Int{}{x} \f{2(t - p)}{(t - p)^2 + q^2}\dt = \ln\pa{(x - p)^2 + q^2}$ $\displaystyle \Int{}{x} \f{\dt}{(t - p)^2 + q^2} = \f{1}{q}\Arctan\pa{\f{x - p}{q}}$
- Puissances : $\f{\alpha X + \beta}{\pa{(X - p)^2 + q^2}^n}$ avec $n \geq 2$. On fait apparaître $2(X - p)$ de la même façon. Le premier terme est de la forme $\f{u'}{u^n}$, et pour le second, le changement de variable affine $t = p + qu$ ramène à $\f{1}{\pa{1 + u^2}^n}$ : Puis $u = \tan\theta$ transforme cette dernière intégrale en une intégrale de $\cos^{2n-2}\theta$, que l'on linéarise.
*[Blue!45]{$\displaystyle \Int{}{x} \f{2(t - p)}{\pa{(t - p)^2 + q^2}^n}\dt = -\f{1}{(n-1)\pa{(x - p)^2 + q^2}^{n-1}}$} *[Blue!45]{$\displaystyle \Int{}{x} \f{\dt}{\pa{(t - p)^2 + q^2}^n} = \f{1}{q^{2n-1}} \Int{}{\f{x - p}{q}} \f{\du}{\pa{1 + u^2}^n}$}
Par exemple, en posant $u = \tan\theta$, $\du = \pa{1 + \tan^2\theta}\,\mathrm{d}\theta$ et $$ \Int{}{x} \f{\du}{\pa{1 + u^2}^2} = \Int{}{\Arctan x} \cos^2\theta\,\mathrm{d}\theta = \f{1}{2}\pa{\Arctan x + \f{x}{1 + x^2}}, $$ car $\theta \mapsto \f{\theta}{2} + \f{\sin\theta\cos\theta}{2}$ est une primitive de $\cos^2$, et $\sin\theta\cos\theta = \f{\tan\theta}{1 + \tan^2\theta}$.
Sur $\Intoo{1}{\pinf}$, une primitive de $x \mapsto \f{x^4 + x^2 - 2x + 2}{(x-1)^2(x^2+1)}$ est $$ x \mapsto x - \f{1}{x-1} + \ln(x-1) + \f{1}{2}\ln\pa{x^2+1} + \Arctan x. $$
On décompose $\f{X^4 + X^2 - 2X + 2}{(X-1)^2(X^2+1)}$ en éléments simples. Le dénominateur vaut $X^4 - 2X^3 + 2X^2 - 2X + 1$, et la division euclidienne s'écrit $$ X^4 + X^2 - 2X + 2 = \pa{X^4 - 2X^3 + 2X^2 - 2X + 1} \times 1 + \pa{2X^3 - X^2 + 1}. $$ La partie entière vaut donc $1$, et pour certains réels $a, b, c, d$ : $$ \f{X^4 + X^2 - 2X + 2}{(X-1)^2(X^2+1)} = 1 + \f{a}{(X-1)^2} + \f{b}{X-1} + \f{cX + d}{X^2+1}. $$
- Calcul de $a$. On multiplie par $(X-1)^2$ puis on évalue en $1$ : $a = \f{2}{2} = 1$.
- Calcul de $c$ et $d$. On multiplie par $X^2 + 1$ puis on évalue en $\i$ : $c\i + d = \f{\i^4 + \i^2 - 2\i + 2}{(\i - 1)^2} = \f{2 - 2\i}{-2\i} = 1 + \i$.
Comme $c$ et $d$ sont réels, on identifie les parties réelles et imaginaires : $c = 1$ et $d = 1$. - Calcul de $b$. On passe la partie entière à gauche, on multiplie par $X$ puis on passe à la limite en $+\infty$ : $2 = b + c$, donc $b = 1$.
Ainsi $$ \f{X^4 + X^2 - 2X + 2}{(X-1)^2(X^2+1)} = 1 + \f{1}{(X-1)^2} + \f{1}{X-1} + \f{1}{2}\cdot\f{2X}{X^2+1} + \f{1}{X^2+1}. $$ On conclut en primitivant chaque terme.
Un changement de variable bien choisi ramène souvent le calcul à la primitive d'une fraction rationnelle : par exemple, $u = \e^x$ ramène $\Int{0}{1} \f{\dx}{\e^x + 1}$ à $\Int{1}{\e} \f{\du}{u(u+1)}$. Trouver ce changement de variable n'est pas toujours facile ; pour une fonction rationnelle en $\sin x$ et $\cos x$, les règles de Bioche indiquent lequel essayer. On regarde si l'expression $f(x)\dx$ (avec le $\dx$) est invariante :
par $x \mapsto -x$ : $t = \cos x$ par $x \mapsto \pi - x$ : $t = \sin x$ par $x \mapsto \pi + x$ : $t = \tan x$
Dans chaque cas, on obtient une fraction rationnelle en $t$. Si aucune de ces invariances n'a lieu, le changement de variable $t = \tan\f{x}{2}$ fonctionne toujours, au prix de calculs plus lourds.
Une primitive de $x \mapsto \f{\sin^3 x}{1 + \cos^2 x}$ sur $\R$ est $x \mapsto \cos x - 2\Arctan(\cos x)$.
L'expression $\f{\sin^3 x}{1 + \cos^2 x}\dx$ est invariante par $x \mapsto -x$ : $$ \f{\sin^3(-x)}{1 + \cos^2(-x)}\,\mathrm{d}(-x) = \f{-\sin^3 x}{1 + \cos^2 x}\,(-\dx) = \f{\sin^3 x}{1 + \cos^2 x}\dx. $$ On pose donc $t = \cos u$, $\dt = -\sin u\du$, et on écrit $\sin^2 u = 1 - t^2$ : $$ \Int{}{x} \f{\sin^2 u}{1 + \cos^2 u}\,\sin u\du = -\Int{}{\cos x} \f{1 - t^2}{1 + t^2}\dt = \Int{}{\cos x} \f{t^2 - 1}{t^2 + 1}\dt. $$ La partie entière de $\f{X^2 - 1}{X^2 + 1}$ vaut $1$ et le reste $-2$ : $\f{X^2 - 1}{X^2 + 1} = 1 - \f{2}{X^2 + 1}$. Une primitive de $t \mapsto \f{t^2 - 1}{t^2 + 1}$ est donc $t \mapsto t - 2\Arctan t$, d'où le résultat en $t = \cos x$.
Glissez une image, collez-la (Ctrl+V), ou parcourez un fichier — ou collez directement l'énoncé en texte.